Contratação de líderes: como avaliar riscos com critério
Resumo rápido: Contratação de líderes sem análise de riscos pode custar de 30% a 150% do salário anual do profissional, segundo a Harvard Business Review. Background check para cargos estratégicos é legítimo no Brasil e respaldado pelo TST quando há relação entre a função e o risco envolvido. A verificação deve incluir antecedentes judiciais, vínculos societários, restrições legais e listas restritivas. A Plataforma SONAR da LEME centraliza mais de 200 bases de dados e entrega o Relatório de Integridade em até 24 horas. Contratação de líderes exige uma avaliação de riscos que vá além do currículo e da entrevista. Empresas que contratam executivos sem verificar antecedentes judiciais, vínculos societários e histórico de integridade se expõem a prejuízos financeiros, reputacionais e jurídicos que podem comprometer resultados por meses. Neste artigo, você vai entender quais riscos estão em jogo, o que a legislação brasileira permite verificar, quais critérios aplicar e como a tecnologia transforma esse processo em algo rápido e confiável. Por que a contratação de líderes é uma decisão de risco Cada posição de liderança envolve acesso a informações sensíveis, gestão de equipes e poder de decisão sobre recursos. Quando a escolha é equivocada, o impacto vai muito além da rescisão. Um levantamento da consultoria LHH aponta que um erro na contratação de um executivo CLT gera custos diretos de, pelo menos, 30% do salário anual do profissional. A depender do nível hierárquico, a potencial perda de produtividade pode variar entre R$ 240 mil e R$ 9,3 milhões, segundo estimativas da How2Pay Consultoria. Dados da LeadershipIQ indicam que 46% dos executivos recém-contratados fracassam em até 18 meses, frequentemente por desalinhamento interpessoal ou cultural, e não por falta de capacidade técnica. Ou seja, o risco não está apenas em quem a pessoa é no papel, mas em como ela se comporta na prática e quais vínculos e passivos carrega consigo. O que a legislação brasileira permite verificar antes de contratar No Brasil, o background check para contratações é legal e respaldado pela jurisprudência. O Tribunal Superior do Trabalho firmou tese pela legitimidade da requisição de antecedentes criminais a candidato de emprego quando amparada por expressa previsão legal ou justificada pela natureza do ofício ou grau especial de fidúcia exigido. Isso significa que cargos de liderança, que envolvem acesso a ativos, dados financeiros e decisões estratégicas, se enquadram justamente nas posições em que essa análise é legítima. As organizações também precisam observar as exigências da LGPD, tornando transparência e processamento responsável de informações componentes fundamentais de qualquer estratégia de verificação. Na prática, o processo precisa ter base legal clara, comunicação prévia ao candidato e uso restrito das informações para a finalidade de avaliar risco e aderência ao cargo. Quais critérios aplicar na avaliação de risco de líderes Uma análise de risco eficaz para cargos de liderança deve cobrir múltiplas dimensões. Um processo bem estruturado de background check consiste na conferência de dados cadastrais, análise detalhada de registros criminais, ações judiciais, dívidas fiscais, vínculos societários, participação em empresas, presença em listas restritivas e menções em veículos de mídia. Para líderes, os pontos de atenção principais são: Histórico judicial: processos por fraude, estelionato, assédio ou crimes financeiros Vínculos societários: participação em empresas com restrições, falências ou envolvimento em irregularidades Restrições em listas: sanções, PEP (Pessoas Expostas Politicamente), CEIS/CNEP Situação fiscal e financeira: dívidas relevantes, protestos, execuções fiscais Integridade reputacional: menções públicas a condutas incompatíveis com o cargo Nas contratações de executivos, conselheiros e profissionais com acesso a ativos estratégicos, essa análise reduz o risco de litígios trabalhistas, danos reputacionais e violações de compliance. Como a tecnologia acelera a verificação de antecedentes Realizar esse tipo de análise manualmente é inviável quando o volume de informações é grande e a decisão precisa ser ágil. É aqui que entra a tecnologia como aliada para transformar dados dispersos em uma visão consolidada de risco. O Relatório de Integridade da LEME é um módulo da Plataforma SONAR que reúne os principais indicadores e certidões para compliance e background check, avaliando o nível de risco por meio de dezenas de fontes de informações públicas e privadas, com resultados em até 24 horas. Com o SONAR, é possível: Consultar mais de 200 bases de dados públicas e privadas em um único ambiente Visualizar vínculos societários e conexões entre pessoas e empresas pelo Mapa de Relacionamentos Pesquisar processos judiciais em tribunais de todo o Brasil por CPF ou CNPJ Verificar certidões de órgãos públicos em todo o território nacional Gerar um dossiê completo sobre o candidato com o Dossiê de Indícios A Plataforma SONAR é referência em inovação e tecnologia, integrando módulos com as melhores ferramentas para investigação patrimonial do mercado, permitindo direcionar projetos e realizar gestão direto na plataforma. Erros comuns que aumentam o risco na contratação de líderes Mesmo empresas com processos seletivos estruturados cometem falhas que elevam a exposição a riscos. Os erros mais frequentes incluem: Avaliar apenas currículo e referências pessoais: na maioria dos casos de contratação inadequada, o problema não está na qualificação técnica, mas no desalinhamento comportamental e cultural, revelando a falha de contratar olhando apenas para currículo e experiência. Não verificar vínculos societários: um líder com participação em empresas envolvidas em fraudes ou recuperação judicial representa risco direto para a organização. Tratar o background check como etapa burocrática: a análise de risco precisa ser estratégica, proporcional ao cargo e integrada ao processo decisório. Ignorar riscos reputacionais: menções públicas a condutas questionáveis podem comprometer a imagem da empresa por associação. Segundo pesquisa divulgada pelo Valor Econômico, 41% das empresas admitiram ter errado na contratação de executivos no último ano. Reduzir esse percentual exige critério, método e acesso às informações certas. Como estruturar um processo de avaliação de risco para líderes Para que a análise de risco seja efetiva e proporcional, siga uma estrutura clara: Defina o nível de profundidade conforme o cargo. A profundidade da triagem deve ser proporcional ao nível de risco do cargo. Centralize as consultas em uma plataforma confiável. A LEME compreende esse equilíbrio e, por meio da Plataforma SONAR, oferece uma solução
Background check na contratação de cargos de confiança
Resumo rápido: Background check em cargos de confiança é a verificação de antecedentes que cruza dados cadastrais, jurídicos, societários e reputacionais antes da contratação. O TST autoriza checagem de antecedentes criminais quando a natureza do cargo exige alto grau de fidúcia. Uma contratação errada pode custar entre 30% e 400% do salário anual do profissional, segundo a SHRM. A LGPD exige base legal, finalidade definida, minimização de dados e transparência em todo o processo. Background check na contratação de cargos de confiança é o processo de verificação de antecedentes que analisa registros jurídicos, cadastrais, financeiros e reputacionais de um candidato antes de admiti-lo em posições estratégicas. Nas contratações de posições estratégicas e de confiança, a verificação de antecedentes possibilita uma análise rigorosa de elementos jurídicos, reputacionais e financeiros dos candidatos. Neste artigo, você vai entender quais verificações são permitidas por lei, como estruturar o processo sem gerar passivo trabalhista e quais dados priorizar para proteger sua empresa. Por que cargos de confiança exigem verificação reforçada Cargos de confiança envolvem acesso a ativos, informações estratégicas e poder de decisão que podem gerar prejuízos graves à empresa se ocupados por profissionais com histórico incompatível. A checagem reforçada reduz riscos financeiros, reputacionais e jurídicos antes que o vínculo empregatício se forme. Estudos mostram que substituir um funcionário pode custar entre 30% a 400% do salário anual, dependendo do cargo e do nível de experiência. Dados atualizados até 2025 da Society for Human Resource Management indicam que o custo de uma contratação equivocada pode variar entre 30% e 150% do salário anual do profissional. Em cargos estratégicos ou de liderança, esse impacto tende a ser ainda maior. Um processo bem estruturado de background check consiste na conferência de dados cadastrais, históricos de emprego, registros criminais, ações judiciais, dívidas fiscais, vínculos societários e participação em empresas. Nas contratações de executivos, conselheiros e profissionais com acesso a ativos estratégicos, essa análise reduz o risco de litígios trabalhistas, danos reputacionais e violações de compliance. O que a legislação brasileira permite verificar A legislação brasileira não proíbe o background check, mas impõe limites claros para evitar práticas discriminatórias. O entendimento consolidado do TST é de que a exigência de antecedentes criminais só é legítima quando houver relação direta entre a função e o risco envolvido. Conforme o Tema nº 001 de Recursos Repetitivos do TST, a exigência de antecedentes criminais só é válida quando houver previsão legal ou quando a natureza da função exigir alto grau de confiança, como cargos com acesso a informações estratégicas ou sigilosas. Também é admitida quando houver risco evidente relacionado à atividade exercida. Na prática, o TST apresentou um rol exemplificativo de funções que justificam a checagem mais aprofundada: Bancários e profissionais do setor financeiro Trabalhadores que atuam com informações sigilosas Cuidadores de menores, idosos ou pessoas com deficiência Profissionais que manuseiam substâncias controladas ou armas Motoristas rodoviários de carga Empregados domésticos Segundo entendimento do TST, a verificação é permitida para cargos de alta confiança, acesso a informações sigilosas ou que envolvam cuidados com vulneráveis. A chave é evitar práticas discriminatórias e garantir que apenas dados relevantes para a função sejam processados. Como a LGPD regula o background check pré-contratual A LGPD (Lei 13.709/2018) exige que toda coleta de dados no processo seletivo tenha base legal, finalidade definida e proporcionalidade. A checagem precisa ter motivo legítimo; só é permitido coletar o mínimo necessário; o candidato precisa saber o que está sendo consultado; e os dados devem ser protegidos e acessados apenas por quem precisa deles. As bases legais mais utilizadas para o background check são: Legítimo interesse (art. 7º, IX): o tratamento é necessário para atender interesses legítimos do controlador ou de terceiros, desde que não violem direitos fundamentais do titular. A empresa deve demonstrar que o interesse legítimo é real, que não há alternativa menos invasiva e que os direitos do candidato são respeitados. Exercício regular de direitos (art. 7º, VI): empresas podem realizar background check sem consentimento quando há risco concreto, como em cargos de confiança, acesso a dados sensíveis ou manuseio de valores. Cumprimento de obrigação legal: em setores regulados pelo Banco Central, CVM ou SUSEP, a verificação é uma exigência normativa. Um ponto de atenção: a base legal de legítimo interesse não deve ser utilizada quando o background check envolver o tratamento de dados pessoais sensíveis, pois o artigo 11 da LGPD não prevê o legítimo interesse como base legal para dados sensíveis. Quais dados verificar em cargos estratégicos O escopo do background check deve ser proporcional à responsabilidade do cargo. Para posições de confiança com impacto financeiro e decisório, o cruzamento de dados precisa ir além do currículo e das referências profissionais. Tipo de verificação O que revela Quando é essencial Processos judiciais Ações cíveis, trabalhistas, criminais em andamento Qualquer cargo de confiança Vínculos societários Participação em empresas, possíveis conflitos de interesse Diretores, gestores, C-level Certidões negativas Débitos fiscais, protestos, ações de execução Tesouraria, controladoria, compras Antecedentes criminais Crimes contra patrimônio, fraude, estelionato Funções com acesso a ativos e valores Pesquisa de mídias e listas restritivas Exposição pública negativa, sanções, PEPs Cargos de alta visibilidade e compliance Processos por fraude, estelionato ou crimes financeiros em candidatos para funções de tesouraria, controladoria ou gestão de contratos, e mandados de prisão ativos são exemplos de verificações relevantes para qualquer função de confiança. Plataformas como o SONAR, da LEME Forense, permitem cruzar mais de 200 bases de dados públicas e privadas em um único dossiê, identificando vínculos societários e processos judiciais que uma checagem manual dificilmente alcançaria. Passo a passo para implementar o processo na sua empresa Estruturar um background check eficaz exige mais do que acessar bases de dados. É preciso definir critérios, garantir conformidade legal e documentar cada etapa para evitar questionamentos futuros. 1. Mapeie os cargos que exigem verificação Nem toda posição demanda o mesmo nível de checagem. Classifique os cargos por nível de risco: acesso a valores, informações sigilosas, poder de representação ou contato com públicos vulneráveis. 2. Defina o escopo de cada verificação Para cada
RH e compliance: como integrar processos e decisões
Resumo rápido: RH e compliance se integram quando contratação, treinamentos e canal de denúncias operam com fluxos compartilhados e evidências rastreáveis. A Lei 14.457/2022 tornou obrigatório o canal de denúncias em empresas com CIPA, conectando diretamente RH e integridade. Background check na admissão é praticado por 74% das grandes empresas brasileiras, segundo a KPMG (2024). Centralizar dados de pessoas, riscos e treinamentos em uma única plataforma elimina retrabalho e fortalece auditorias. RH e compliance integrados significam alinhar cada etapa da gestão de pessoas, da admissão ao desligamento, às políticas de conformidade da empresa. Quando esses processos rodam separados, surgem lacunas que geram passivos trabalhistas, falhas em auditorias e riscos reputacionais. Neste artigo, você vai entender onde RH e compliance se cruzam na prática, quais obrigações legais exigem essa integração e como estruturar fluxos que funcionem no dia a dia. Por que separar RH e compliance gera risco para a empresa Empresas que tratam RH e compliance como áreas isoladas perdem visibilidade sobre riscos que nascem na gestão de pessoas. Contratações sem verificação de antecedentes, treinamentos sem registro e denúncias sem fluxo de apuração são falhas que custam caro em fiscalizações e ações judiciais. Um estudo da KPMG sobre a maturidade do compliance no Brasil revela que as etapas de background check e due diligence de terceiros têm espaço relevante para melhoria: apenas 55% das empresas relatam eficiência nesse aspecto. Isso mostra que, mesmo em organizações com programa de compliance, o RH ainda opera com lacunas. Controle de jornada, registros de ponto, histórico do colaborador, admissões, desligamentos, férias e documentos obrigatórios fazem parte da rotina do RH, e todos esses dados precisam estar corretos, registrados e disponíveis, pois o RH é uma das primeiras áreas avaliadas em auditorias, fiscalizações e ações trabalhistas. Onde RH e compliance se cruzam na prática A integração entre RH e compliance acontece em pelo menos cinco pontos da jornada do colaborador: recrutamento, admissão, onboarding, rotina operacional e desligamento. Cada etapa exige controles específicos que precisam gerar evidências auditáveis. Recrutamento e admissão Um processo bem estruturado de background check envolve análise de registros criminais, ações judiciais, dívidas fiscais, vínculos societários e presença em listas restritivas. Em contratações de executivos e profissionais com acesso a ativos estratégicos, essa análise reduz o risco de litígios trabalhistas, danos reputacionais e violações de compliance. Segundo o levantamento Panorama de Compliance e Riscos no Brasil 2024 da KPMG, 74% das corporações de médio e grande porte mantêm procedimentos formais de background check para cargos de alta responsabilidade. Plataformas como o SONAR, da LEME, permitem cruzar dados cadastrais, societários e processuais em uma única consulta, tornando essa verificação mais rápida e padronizada. Onboarding e treinamentos O processo de integração é uma oportunidade chave para educar novos funcionários sobre as expectativas de compliance da empresa. O RH deve garantir que todos os novos colaboradores recebam orientação completa sobre políticas de conformidade. Canal de denúncias A integração gera redução de passivos trabalhistas: o compliance ajuda o RH a navegar pela legislação com segurança, enquanto o RH ajuda o compliance a humanizar a aplicação das normas e torná-las acessíveis para toda a organização. O que a Lei 14.457/2022 exige de RH e compliance A Lei 14.457/22 tornou obrigatória a criação de um canal de denúncias em empresas que possuam a Comissão Interna de Prevenção de Acidentes e de Assédio (CIPA). Essa exigência conecta diretamente as responsabilidades do RH às do compliance. Na prática, a lei determina quatro obrigações principais: Inclusão da prevenção ao assédio como atribuição formal da CIPA, transformada em CIPAA (Comissão Interna de Prevenção de Acidentes e Assédio). Exigência de um canal de denúncias efetivo, seguro e anônimo, disponível a todos os trabalhadores. Atualização do código de conduta interno. Treinamentos anuais: colaboradores e lideranças devem participar, ao menos uma vez ao ano, de capacitações sobre assédio, formas de prevenção e canais de apoio. Empresas que ainda não implementaram um canal de denúncias encontram-se em situação irregular e sujeitas a sanções. O RH é o responsável operacional por garantir que treinamentos aconteçam e sejam documentados; o compliance define as regras e monitora a efetividade. Sem integração, nenhuma das duas áreas entrega o resultado completo. Como estruturar a integração em 4 passos Integrar RH e compliance exige menos reorganização estrutural e mais definição clara de fluxos, responsáveis e ferramentas. Veja como fazer isso de forma objetiva. 1. Mapeie os pontos de contato entre as áreas Liste todas as atividades de RH que envolvem conformidade: admissão, contratos, jornada, benefícios, treinamentos, canal de denúncias e desligamento. Para cada uma, defina qual política de compliance se aplica e quem responde pelo controle. 2. Padronize o background check na admissão Os processos seletivos passaram por uma mudança clara: o RH também precisa lidar com gestão de riscos, compliance e proteção de dados. Práticas como o background check ganharam espaço como parte das decisões estratégicas de contratação. Defina quais verificações são obrigatórias por cargo (consulta processual, pesquisa cadastral, checagem de vínculos societários) e use uma ferramenta que padronize e registre cada etapa. O candidato deve ser informado sobre quais dados serão tratados, por quanto tempo e com qual finalidade, conforme orienta a ANPD. 3. Centralize treinamentos com trilha auditável O time de RH precisa garantir contratações de pessoas íntegras e alinhadas aos valores da empresa. Além disso, é o RH que encabeça treinamentos e reciclagens sobre compliance em cada setor. Registre participação, data, conteúdo e avaliação de cada treinamento. Soluções como o Farol de Integridade, da LEME, reúnem canal de denúncias, gestão de riscos e treinamentos em um único ambiente com trilha auditável, eliminando controles em planilhas. 4. Implemente canal de denúncias com gestão integrada O canal de denúncias é a peça operacional central da CIPAA. Uma comissão incumbida de prevenir assédio precisa de um mecanismo pelo qual os trabalhadores possam reportar situações com segurança, anonimato e garantia de resposta. Sem canal de denúncias, a nova atribuição da CIPAA é letra morta. O canal precisa estar conectado aos fluxos de apuração do compliance e ao acompanhamento do RH. Quando essas
Busca de imóveis por CPF e CNPJ: como funciona?
Resumo rápido: A busca de imóveis por CPF e CNPJ identifica propriedades registradas em cartórios de registro de imóveis em nome de uma pessoa ou empresa. Cada cartório cobre uma circunscrição territorial específica; para cobertura nacional, é preciso consultar múltiplas serventias. O Brasil possui mais de 3.200 cartórios de registro de imóveis, e os registros digitais cobrem apenas imóveis matriculados a partir de 1976. Plataformas como o SONAR da LEME centralizam solicitações em mais de 33 mil cartórios e órgãos públicos, com análise de matrícula por IA. A busca de imóveis por CPF e CNPJ é um procedimento investigativo utilizado para identificar e localizar bens registrados em nome de uma pessoa física ou jurídica. Por meio dessa consulta, é possível descobrir se o pesquisado é ou já foi proprietário, locatário ou usufrutuário de algum imóvel, e até mesmo se possui vínculo com registros auxiliares como cédulas de crédito e convenções de condomínio. Neste artigo, você vai entender como a busca funciona na prática, quais são as limitações dos registros cartorários, como ampliar a abrangência da pesquisa e de que forma a tecnologia acelera todo o processo. Como funciona a busca de imóveis em cartórios por CPF e CNPJ A busca de imóveis se baseia em uma pesquisa de bens registrados nos livros do Cartório de Registro de Imóveis, que pode ser feita por CPF ou CNPJ. A consulta é realizada a partir do CPF ou CNPJ do proprietário, informando também o estado, a cidade e as unidades registrais onde a pesquisa deve ocorrer. Na prática, o fluxo segue três etapas: Solicitação: o interessado informa o CPF ou CNPJ e seleciona o cartório ou estado de interesse. Pesquisa interna: o oficial do cartório realiza a busca nos livros de registro e no arquivo digital da serventia. Resultado: após finalizarem as buscas, é expedido um documento à parte interessada formalizando a existência ou não de imóveis registrados ou relacionados ao nome do pesquisado. Se houver imóveis registrados em nome da pessoa, a certidão relaciona todos eles, incluindo matrícula, endereço, área e registro de ônus como hipotecas, penhoras e alienações fiduciárias. Se não houver, o cartório emite uma certidão negativa atestando que aquele CPF ou CNPJ não possui bens imóveis naquela circunscrição. Abrangência e limitações dos registros imobiliários A busca de imóveis por CPF e CNPJ não consulta uma base nacional unificada. A busca é feita no acervo do cartório, que abrange todos os imóveis registrados na sua área de competência territorial. Cada município ou conjunto de bairros é atendido por um cartório específico. Isso gera dois desafios práticos importantes: Cobertura territorial fragmentada: são 3.297 unidades de registro de imóveis distribuídas em todo o Brasil. Para uma busca abrangente, seria necessário consultar cada uma individualmente. Limite temporal dos registros digitais: os resultados abarcam apenas os registros feitos a partir de 1º de janeiro de 1976; os anteriores a essa data são chamados de transcrição e não aparecem na busca. Diferenças regionais que impactam o resultado São Paulo provavelmente é o estado mais avançado no sentido de facilidade de busca e velocidade de resposta, já que sua central online permite ao credor obter indícios de propriedade em todo o estado. Em municípios do interior, com predominância de imóveis rurais e cartórios com estrutura deficitária, a busca pode ser dificultada. Isso ocorre porque imóveis rurais nem sempre possuem uma descrição clara, e alguns registros podem ter mais de 40 anos. Quando a busca de imóveis por CPF e CNPJ é mais utilizada A pesquisa de imóveis é essencial em diferentes contextos do mercado jurídico e empresarial. Os principais casos de uso incluem: Recuperação de crédito: saber onde estão os ativos de um devedor pode ser a chave para a recuperação de crédito ou para garantir o cumprimento de uma obrigação legal. Execução judicial: nos tribunais, os juízes recorrem à busca por bens imóveis para garantir o cumprimento da sentença. Quando a pessoa ou empresa devedora não tem saldo suficiente em conta bancária, os bens imóveis entram como garantia para quitar a dívida. Investigação patrimonial: identificar imóveis ocultos em nome de terceiros ou pessoas jurídicas vinculadas ao devedor. Due diligence e compliance: verificar o patrimônio de sócios, fornecedores ou parceiros antes de fechar negócios. Como a tecnologia simplifica a busca de imóveis em escala Realizar buscas manuais em milhares de cartórios é inviável quando se trabalha com volume. É aqui que plataformas de busca de ativos fazem diferença. O módulo de Busca de Imóveis do SONAR, da LEME, permite solicitar certidões online em mais de 33 mil cartórios e órgãos públicos. Na prática, o processo funciona assim: O usuário informa o CPF ou CNPJ do investigado na plataforma. A LEME cuida de toda a logística de solicitação junto aos cartórios de registro de imóveis. As certidões retornam digitalmente, com análise e transcrição de matrícula por inteligência artificial. O que o módulo entrega na prática Funcionalidade O que resolve Solicitação centralizada Dispensa contato manual com cada cartório Cobertura nacional Acesso a cartórios de todos os estados brasileiros Análise de matrícula por IA Transcrição e interpretação automatizada dos dados do imóvel Gestão de pedidos Acompanhamento do status de cada solicitação em um único painel O cruzamento de dados de diversas fontes públicas, aplicando inteligência forense, pode ser o diferencial entre localizar ou não o registro imobiliário. Por isso, o módulo de Busca de Imóveis funciona de forma integrada com outros recursos do SONAR, como o Mapa de Relacionamentos e o Dossiê de Indícios. Boas práticas para uma busca de imóveis mais efetiva Para aumentar a taxa de sucesso nas pesquisas por CPF e CNPJ em cartórios, considere as seguintes orientações: Amplie o escopo geográfico: não limite a busca ao município de domicílio. Devedores frequentemente registram imóveis em cidades diferentes da sua residência. Investigue pessoas e empresas relacionadas: as dificuldades identificadas por cartórios em regiões do interior podem fazer com que outros credores foquem apenas nos grandes centros urbanos, deixando de lado um possível ativo em uma cidade distante. Cruze CPF e CNPJ: quando há indícios de grupo
Score de crédito e score analítico: qual a diferença?
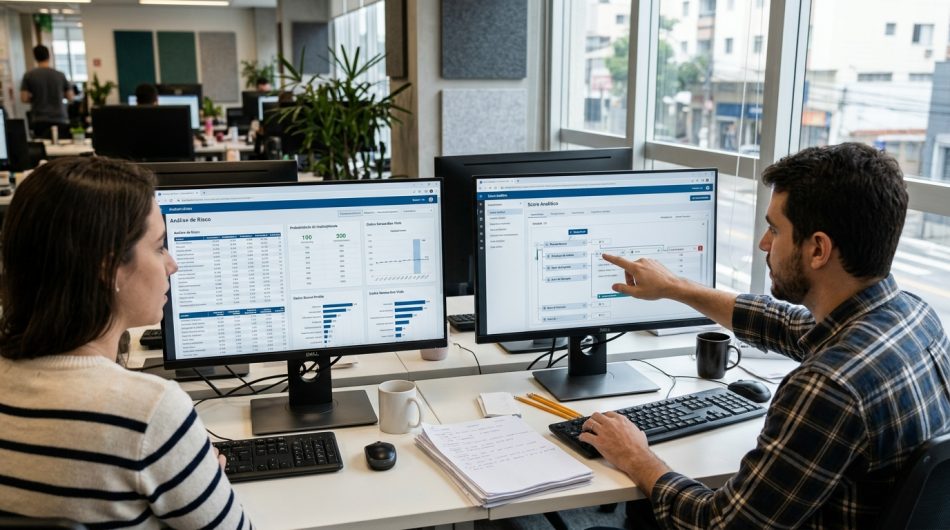
Resumo rápido: Score de crédito é calculado por birôs (Serasa, SPC, Boa Vista) e mede a chance de inadimplência de uma pessoa ou empresa com base no histórico financeiro. Score analítico é configurado pela própria empresa, com regras, pesos e indicadores definidos conforme a estratégia da operação. O score de crédito é genérico e igual para todos os credores; o score analítico é personalizado por caso, setor ou tipo de decisão. O Motor de Análise do SONAR, da LEME, permite criar scores analíticos sob medida, combinando mais de 200 bases de dados. Score de crédito e score analítico são dois tipos de pontuação usados na avaliação de risco, mas com origens, finalidades e níveis de personalização completamente diferentes. O score de crédito é uma nota padronizada, gerada por birôs como Serasa e SPC Brasil. Já o score analítico é construído internamente pela empresa, com critérios próprios e ajustados à realidade de cada operação. Neste artigo, você vai entender como cada score funciona, quando usar um ou outro e como montar um score analítico com tecnologia. Como funciona o score de crédito no Brasil O score de crédito é uma pontuação de 0 a 1.000 que indica a probabilidade de um consumidor ou empresa pagar suas contas em dia. Quanto maior o score, menor é o risco percebido por bancos e instituições financeiras na concessão de crédito. Esse score é calculado por bureaus como Serasa, Boa Vista e SPC Brasil com base no histórico de pagamentos, uso do limite de crédito, tempo de relacionamento e dados cadastrais. O modelo é estatístico: os birôs aplicam algoritmos sobre milhões de registros para gerar uma nota que vale para qualquer credor que consulte aquele CPF ou CNPJ. Na prática, o score não funciona como "aprovação automática" nem como uma sentença sobre a vida financeira. Ele é só um dos sinais usados por empresas para estimar risco, junto com renda, comprometimento do orçamento, histórico de relacionamento e políticas internas. As faixas mais comuns seguem este padrão: Faixa de pontuação Classificação Risco de inadimplência 0 a 300 Baixo Alto 301 a 700 Bom / Médio Moderado 701 a 1.000 Ótimo Baixo O que é o score analítico e por que ele vai além do score de crédito O score analítico é uma pontuação personalizada, criada pela própria empresa a partir de indicadores e regras definidos conforme seus objetivos. Diferente do score de crédito, que é genérico, o score analítico reflete a estratégia específica da operação: setor de atuação, perfil da carteira, tipo de risco avaliado e critérios internos de decisão. Diferente de um score de crédito tradicional, que foca em capacidade de pagamento, um score analítico pode avaliar múltiplas dimensões: situação cadastral, regularidade fiscal, histórico jurídico, conformidade regulatória, estrutura societária e transparência. Na prática, isso significa que duas empresas do mesmo setor podem atribuir pontuações completamente diferentes para o mesmo devedor, porque cada uma define seus próprios pesos. Um banco focado em agronegócio pode valorizar a regularidade fundiária; uma securitizadora pode priorizar vínculos societários e indícios de grupo econômico. Diferenças entre score de crédito e score analítico A principal diferença está em quem define as regras. No score de crédito, o birô define a metodologia e entrega a mesma nota para todos. No score analítico, a empresa é dona do modelo e ajusta cada variável conforme sua realidade. Critério Score de crédito Score analítico Quem calcula Birôs de crédito (Serasa, SPC, Boa Vista) A própria empresa, com apoio de tecnologia Base de dados Histórico financeiro do consumidor Múltiplas fontes (públicas, privadas, judiciais) Personalização Nenhuma: nota padronizada Total: regras, pesos e indicadores configuráveis Foco Probabilidade de inadimplência Qualquer tipo de risco (patrimonial, societário, compliance) Atualização Periódica, conforme dados dos birôs Sob demanda ou contínua Aplicação típica Concessão de crédito ao consumidor Recuperação de crédito, investigação, due diligence Ter acesso ao score é apenas o primeiro passo; o diferencial está em como utilizá-lo. A interpretação deve considerar o contexto: um score de 600 pode representar baixo risco em um setor com inadimplência média alta, mas risco moderado em um setor com histórico de boa adimplência. É exatamente por isso que o score analítico ganha relevância: ele contextualiza a decisão. Quando o score de crédito não é suficiente O score de crédito atende bem situações simples: aprovar ou negar um cartão, liberar um financiamento, definir um limite de crédito. Porém, quando a operação envolve investigação patrimonial, identificação de vínculos entre pessoas e empresas ou recuperação de créditos de alto valor, o score dos birôs não entrega a profundidade necessária. Cenários em que o score de crédito sozinho falha: Devedores com patrimônio oculto: o score pode estar zerado, mas o devedor possui bens em nome de terceiros. Grupos econômicos informais: empresas interligadas por sócios em comum não aparecem no score de crédito. Análise de risco setorial: operações de agro, construção civil ou energia exigem variáveis que birôs não capturam. Compliance e due diligence: verificar integridade de fornecedores vai muito além da nota de crédito. A recomendação é construir faixas de decisão calibradas para o seu mercado. Essas faixas devem ser validadas e ajustadas com dados reais da sua operação. O ideal é analisar retrospectivamente o comportamento de pagamento dos seus clientes e correlacioná-lo com o score que tinham no momento da concessão. Isso permite calibrar os pontos de corte para o perfil específico da sua carteira. Como criar um score analítico com o Motor de Análise do SONAR Com o Motor de Análise da LEME Forense, você define as regras, os pesos e os critérios, e recebe decisões claras, escaláveis e explicáveis. Esse módulo da plataforma SONAR permite que a empresa configure seu próprio modelo de score, sem depender de notas genéricas de terceiros. O processo funciona assim: Defina os indicadores: escolha quais variáveis compõem o score (processos judiciais, vínculos societários, bens imóveis, veículos, certidões negativas, dados cadastrais, entre outros). Atribua pesos: determine a relevância de cada indicador conforme a estratégia da operação. Uma variável como "quantidade de processos de execução" pode ter peso maior em recuperação de crédito;
Denúncia de assédio na empresa: como receber, avaliar e encaminhar
Resumo rápido: A Lei 14.457/2022 tornou o canal de denúncias obrigatório para empresas com CIPA, incluindo casos de assédio moral e sexual. Toda denúncia deve ser acolhida com confidencialidade, registrada de forma segura e encaminhada para apuração imparcial. A investigação interna exige coleta de evidências, oitiva das partes e parecer fundamentado antes de qualquer sanção. Empresas sem protocolo claro de tratativas se expõem a multas do MTE, processos trabalhistas e danos reputacionais. Denúncia de assédio na empresa exige um fluxo estruturado que vai do acolhimento inicial até a conclusão da investigação, passando por registro seguro, análise de evidências e aplicação de medidas corretivas. Sem esse processo, a organização transforma o canal de denúncias em risco, não em proteção. Este artigo apresenta cada etapa desse fluxo, os requisitos legais envolvidos e como a tecnologia pode dar mais segurança e rastreabilidade ao processo de tratativas. Por que o canal de denúncias é obrigatório desde 2023 A Lei 14.457/2022 determina a obrigatoriedade do canal de denúncias em empresas com CIPA e institui o Programa Emprega + Mulheres, alterando a CLT. Todas as empresas com CIPA devem possuir um canal de denúncias para a detecção, prevenção e combate efetivos dos casos. O canal deve ter a opção de anonimato, e os relatos devem ser tratados com confidencialidade. A Lei nº 14.457, em vigor desde 21 de março de 2023, transformou a CIPA na Comissão Interna de Prevenção de Acidentes e de Assédio. Junto com o novo nome vieram obrigações legais que incluem a implementação de um canal formal de denúncias, anônimo, com fluxo de apuração definido e garantia de resposta ao denunciante. O prazo para se adequar à lei já está encerrado e todas as empresas com CIPA que ainda não implementaram um canal de denúncias estão irregulares e sujeitas às sanções pertinentes. Como acolher uma denúncia de assédio corretamente O acolhimento é a primeira etapa e não se confunde com a investigação. O objetivo é ouvir o relato com empatia, registrar as informações de forma segura e garantir que o denunciante saiba quais serão os próximos passos, sem antecipar conclusões. O acolhimento é uma etapa diferente da investigação. Nesse primeiro contato, o objetivo deve ser compreender o relato, identificar riscos imediatos e garantir que o profissional encaminhe a denúncia pelo procedimento adequado. Na prática, o acolhimento eficaz segue estas diretrizes: Escuta ativa e sem julgamento: não presuma culpa nem desconsidere o relato. Registro estruturado: documente data, envolvidos, descrição dos fatos e eventuais evidências. Confidencialidade: assim que os líderes tiverem conhecimento do caso, deve ser iniciada a investigação com o cuidado de preservar a identidade dos envolvidos. Orientação clara: informe o denunciante sobre prazos e etapas seguintes. Etapas da investigação interna: da análise à decisão Uma investigação bem conduzida protege tanto o denunciante quanto o denunciado e blinda a empresa juridicamente. O fluxo precisa ser documentado, com prazos definidos e responsáveis identificados em cada fase. 1. Triagem e classificação Avalie a gravidade, a urgência e se há necessidade de medidas cautelares imediatas. Analise a necessidade de afastar preventivamente o acusado ou remanejar setores para evitar contato entre os envolvidos durante a apuração. 2. Coleta de evidências A investigação interna pode começar com um questionamento, análise de evidências ou oitiva de testemunhas apontadas pelos envolvidos. Reúna mensagens, registros de acesso, depoimentos e qualquer documento relevante. 3. Oitiva das partes Ouça a versão da pessoa acusada, garantindo o direito à ampla defesa e ao contraditório no processo interno. A investigação não deve partir nem da presunção de culpa da pessoa denunciada nem da desqualificação antecipada do relato. 4. Parecer e medida disciplinar Conclua a apuração com base em fatos e aplique a penalidade cabível, variando de advertência à demissão por justa causa. 5. Devolutiva e prevenção Ao receber a denúncia, dê um feedback para a pessoa denunciante sobre cada caso e situação, informando que a empresa está apurando os fatos registrados. Oriente os envolvidos sobre os desdobramentos e reforce os treinamentos internos de prevenção ao assédio na empresa. Quem deve conduzir a apuração de denúncias de assédio A imparcialidade é o critério mais importante na escolha de quem investiga. Se o denunciado for da liderança, a apuração não pode ser conduzida pela mesma área hierárquica. Dependendo da estrutura da organização e da complexidade do caso, podem participar: área de compliance, comitê de ética, jurídico, profissionais especializados ou investigação externa independente. Ter um canal de ética independente e externo para recepção, avaliação e encaminhamento de denúncias propicia a efetividade do processo de investigação. Empresas que não possuem equipe interna dedicada podem contratar consultoria especializada para conduzir as tratativas com imparcialidade e sigilo. A LEME Forense, por exemplo, oferece além do módulo de Gestão de Denúncias no Farol de integridade, um serviço de consultoria para apoiar empresas na condução completa dessas apurações. Riscos de não ter um protocolo claro de tratativas Receber uma denúncia e não tratá-la adequadamente pode gerar consequências mais graves do que o próprio fato denunciado. Investigações superficiais, ausência de critérios objetivos, vazamento de informações confidenciais e decisões tomadas sem fundamentação adequada são situações que frequentemente produzem consequências jurídicas mais graves do que a própria conduta originalmente reportada. Os principais riscos incluem: Multas do MTE por descumprimento da Lei 14.457/2022. Processos trabalhistas movidos por vítimas que não tiveram seus relatos apurados. Dano reputacional quando casos mal conduzidos se tornam públicos. Perda de confiança dos colaboradores no programa de integridade. Rafael Mendes, CRO da LEME Inteligência Forense, afirma que as pessoas estão mais conscientes de seus direitos e mais dispostas a denunciar condutas inadequadas. Segundo ele, isso amplia a responsabilidade do compliance, que precisa garantir investigações rápidas, imparciais e bem conduzidas. Como a tecnologia fortalece o canal de denúncias Um canal eficaz vai além de um formulário online. Ele precisa garantir anonimato, rastreabilidade do fluxo de apuração e comunicação segura com o denunciante ao longo de todo o processo. O canal deve permitir acesso 24h, múltiplas formas de uso (site, 0800, WhatsApp), total confidencialidade e relatórios gerenciais. O Farol de integridade reúne essas funcionalidades em
IA na análise de matrículas: como revisar os resultados
Resumo rápido: A IA na análise de matrículas de imóveis reduz o tempo de revisão de cerca de 40 minutos para apenas 3 minutos por documento. O módulo de Busca de Imóveis do SONAR, da LEME, usa inteligência artificial para extrair e classificar dados de matrículas automaticamente. A revisão humana continua essencial: a IA organiza e destaca informações; o profissional valida e toma decisões. Essa funcionalidade acelera investigações patrimoniais, recuperação de crédito e due diligence imobiliária em larga escala. A IA na análise de matrículas de imóveis transforma uma tarefa que costumava consumir cerca de 40 minutos por documento em um processo de aproximadamente 3 minutos. A análise manual de matrículas representa um gargalo operacional, impactando prazos, aumentando o risco de inconsistências e limitando a escalabilidade dos serviços prestados. A funcionalidade de classificação de matrículas com IA, disponível no SONAR da LEME, resolve esse problema com extração e organização automática dos dados registrais. Neste artigo, você vai entender como essa tecnologia funciona na prática, quais informações a IA extrai, por que a revisão humana continua indispensável e como aplicar isso na rotina de investigação patrimonial e recuperação de crédito. Por que a análise manual de matrículas é um gargalo A matrícula de imóvel é o documento que registra toda a história jurídica de uma propriedade. O documento segue um padrão nacional estabelecido pela Lei de Registros Públicos, dividido em seções que descrevem o imóvel, seus proprietários e todos os atos registrados ao longo do tempo, como compras, vendas, hipotecas e averbações. O problema está no volume e na complexidade. Em muitos contextos, o acervo documental ultrapassa milhares de registros ativos, muitos deles compostos por matrículas antigas, digitalizadas em diferentes padrões e com elevado grau de heterogeneidade. Para quem atua em recuperação de crédito ou investigação patrimonial, analisar cada matrícula manualmente significa: Leitura linha a linha de documentos que podem ter dezenas de páginas Risco de erro humano ao identificar ônus, penhoras e transferências Tempo elevado por matrícula, que antes girava em torno de 40 minutos Dificuldade de escalar quando há centenas de matrículas para revisar em um mesmo caso Analisar matrícula é leitura minuciosa de alto risco: cadeia dominial, ônus, constrições e cláusulas espalhados por dezenas de páginas. O que consome tempo e gera erro é a leitura manual. Como a IA do SONAR analisa matrículas em 3 minutos A funcionalidade de classificação de matrículas com IA, integrada ao módulo de Busca de Imóveis do SONAR, utiliza inteligência artificial para ler, interpretar e estruturar as informações contidas em matrículas imobiliárias de forma automática. O que antes levava cerca de 40 minutos por matrícula agora é feito em aproximadamente 3 minutos. Na prática, a IA faz o trabalho pesado de extração e organização: Identifica proprietários atuais e anteriores com dados cadastrais completos Classifica ônus e gravames como hipotecas, penhoras, indisponibilidades e usufrutos Mapeia transferências e averbações em ordem cronológica Sinaliza alertas sobre irregularidades ou informações que merecem atenção do analista Gera um resumo estruturado pronto para análise e tomada de decisão A plataforma SONAR utiliza tecnologias avançadas, como análise de dados, machine learning e algoritmos de busca, para acessar, filtrar e analisar informações de diversas bases de dados públicas. A classificação de matrículas é mais uma camada de inteligência dentro desse ecossistema. O que revisar nos resultados gerados pela IA A IA acelera a análise, mas a decisão final é sempre humana. Muitos profissionais têm obtido ganhos de produtividade em atividades manuais, permitindo que sua atenção seja direcionada ao que realmente importa. Revisar os resultados da IA é garantir que nenhuma informação crítica passe despercebida. Pontos essenciais para conferir Elemento O que verificar Por que importa Cadeia dominial Sequência de proprietários está completa e coerente Falhas indicam possível fraude ou irregularidade Ônus e gravames Penhoras, hipotecas e bloqueios estão corretamente identificados Determinam se o imóvel pode ser alvo de constrição Averbações recentes Construções, desmembramentos ou retificações foram capturados Averbações omitidas podem alterar o valor ou a viabilidade da execução Dados de área e localização Metragem e endereço conferem com outras fontes Divergências podem indicar irregularidade registral Datas e valores Datas de transações e valores declarados estão corretos Permitem avaliar se houve subavaliação ou simulação A revisão focada nesses pontos leva poucos minutos e transforma o resultado da IA em evidência confiável para embasar petições e decisões estratégicas. Ganho de escala em investigações patrimoniais Para equipes de recuperação de crédito e departamentos jurídicos que lidam com alto volume de casos, a diferença entre 40 minutos e 3 minutos por matrícula é transformadora. Em um cenário com 50 matrículas para analisar, o tempo cai de mais de 33 horas para menos de 3 horas. A LEME Forense é a única empresa a aliar experiência de serviços da investigação com produtos de tecnologia para o mercado de recuperação de ativos. Isso significa que a classificação de matrículas com IA se conecta diretamente a outros módulos do SONAR: Mapa de Relacionamentos: cruza os proprietários identificados na matrícula com vínculos societários e familiares para revelar possíveis interpostas pessoas Dossiê de Indícios: amplia a investigação com dados de mais de 200 bases públicas e privadas Scanner: gera um relatório completo do grupo econômico em até 48 horas Essa integração permite que, a partir de uma matrícula analisada pela IA, o profissional identifique rapidamente se o imóvel pode ser alvo de penhora, se há indícios de ocultação patrimonial ou se existem outros bens vinculados ao mesmo devedor. IA aplicada ao direito: uma tendência consolidada Por muito tempo, a análise documental foi sinônimo de trabalho manual e repetitivo no Direito. Advogados, analistas e auxiliares passavam horas lendo contratos, processos e certidões, extraindo informações relevantes linha por linha. A IA aplicada ao direito vem mudando esse cenário de forma acelerada. A tecnologia hoje é capaz de identificar o tipo de documento e sua função jurídica, extrair dados estruturados a partir de textos não padronizados, sinalizar inconsistências e riscos, e traduzir o jargão cartorial em informações acionáveis. A classificação de matrículas no SONAR é um exemplo direto dessa evolução: um
Investigação em FIDC: passo a passo para gestores
Resumo rápido: FIDCs alcançaram R$ 852,7 bilhões em patrimônio líquido em junho de 2026; o crescimento exige investigação patrimonial em cada fase do ciclo A due diligence pré-cessão avalia cedente e sacado antes da compra dos recebíveis, reduzindo risco de fraude e lastro fictício O monitoramento pós-cessão identifica sinais de blindagem patrimonial enquanto a carteira ainda é performing Na fase repressiva (carteira NPL), a localização de bens do devedor é decisiva para a recuperação efetiva do crédito A investigação patrimonial em FIDCs não se resume a buscar bens de um devedor inadimplente. Para o gestor de um fundo de crédito, o processo começa muito antes, na análise do cedente e do sacado, passa pelo acompanhamento contínuo da carteira e só termina quando o crédito é efetivamente recuperado ou dado como perda. Este guia organiza esse fluxo em três etapas práticas. Cada uma exige dados diferentes, ferramentas específicas e decisões que impactam diretamente a rentabilidade do fundo. Gestores, administradores e equipes de risco encontram aqui o roteiro para proteger a carteira em cada momento do ciclo de vida do FIDC. Por que FIDCs precisam de investigação patrimonial em cada fase do ciclo FIDCs exigem investigação patrimonial contínua porque o risco muda conforme o crédito avança no ciclo. Na pré-cessão, o risco é adquirir um recebível sem lastro real. Na carteira ativa, é não perceber que o sacado está se desfazendo de bens. Na cobrança, é não encontrar patrimônio para satisfazer a dívida. O patrimônio líquido da classe alcançou R$ 852,7 bilhões em junho de 2026. Em dois anos, a indústria de FIDCs mais que dobrou no Brasil, saindo de R$ 376 bilhões em julho de 2023 para R$ 867 bilhões em abril de 2026. Esse crescimento trouxe mais gestoras, mais cedentes e, inevitavelmente, mais exposição a fraudes e inadimplência. "O principal risco de um FIDC não está na estrutura do fundo, mas na qualidade dos ativos que compõem sua carteira." Além da inadimplência, há o risco de o recebível não representar uma operação real. Casos recentes confirmam o alerta: a Operação Heritage, deflagrada pela PF em agosto de 2026, investiga peculato e lavagem de dinheiro em um suposto desvio de R$ 308 milhões envolvendo dois FIDCs. O ciclo de risco em três fases Fase Risco principal Objetivo da investigação Pré-cessão Lastro fictício, cedente fraudulento Validar a existência real do crédito e a idoneidade das partes Pós-cessão Deterioração patrimonial, blindagem Monitorar sinais de risco antes que a inadimplência se consolide Cobrança (NPL) Patrimônio oculto, interpostas pessoas Localizar bens e vínculos para viabilizar a recuperação A CVM, por meio do Ofício Circular nº 8, esclareceu que o gestor do FIDC deve adaptar seus procedimentos de verificação conforme a due diligence que considerar necessária para a aquisição dos direitos creditórios, ajustando o grau de verificação de acordo com o tipo de ativo. Ou seja, a própria regulação espera que o gestor calibre a profundidade da investigação em cada etapa. Passo 1 — Due diligence pré-cessão: como investigar cedente e sacado antes de adquirir a carteira A due diligence pré-cessão é a primeira barreira contra a entrada de créditos problemáticos no FIDC. Antes de adquirir qualquer recebível, o gestor precisa verificar a existência real da operação comercial, a saúde financeira do cedente e a capacidade de pagamento do sacado. Inadimplência e fraude documental nem sempre caminham juntas, mas frequentemente se retroalimentam. Um lastro documental fraco pode aprovar uma operação que já nasce com risco elevado de não pagamento. A due diligence bem feita impede que esse ciclo comece. O que investigar no cedente O cedente é a empresa que vende os recebíveis ao fundo. A análise deve responder a três perguntas centrais: A empresa é real e operacional? Consulte dados cadastrais, endereço ativo, quadro societário e histórico de alterações contratuais. Empresas com sócios de fachada ou alterações societárias frequentes merecem atenção redobrada. Qual o histórico de litígios? A pesquisa de processos judiciais revela execuções fiscais, pedidos de recuperação judicial e ações de cobrança que sinalizam fragilidade financeira. Existem vínculos ocultos? O mapeamento de relacionamentos entre pessoas e empresas, como o oferecido pelo Mapa de Relacionamentos do SONAR da LEME, pode revelar conexões societárias cruzadas que indicam grupo econômico de fato ou uso de interpostas pessoas. O que investigar no sacado O sacado é quem deve pagar o crédito. É comum que FIDCs concentrem a due diligence no cedente e negligenciem o sacado. Esse erro custa caro. Verifique: Situação cadastral e regularidade fiscal Endividamento visível (processos de execução, protestos, negativações) Patrimônio compatível com o volume de crédito cedido Existência real da relação comercial com o cedente Checklist prático de pré-cessão Relatório cadastral completo do cedente e do sacado Pesquisa de processos judiciais em tribunais de todo o Brasil Análise de vínculos societários e pessoas relacionadas Verificação de lastro documental (nota fiscal, contrato, comprovante de entrega) Consulta de protestos e restrições financeiras Score analítico com indicadores customizáveis para triagem em lote Plataformas como o SONAR permitem executar essas consultas de forma integrada, cruzando mais de 200 bases de dados públicas e privadas em um único dossiê por cedente ou sacado. Passo 2 — Monitoramento pós-cessão: alertas de risco e sinais de blindagem patrimonial em andamento O monitoramento pós-cessão é o acompanhamento ativo da carteira após a aquisição dos recebíveis. Seu objetivo é identificar sinais de deterioração antes que a inadimplência se consolide, dando tempo para o gestor agir preventivamente. O monitoramento ideal observa atraso, ruptura de padrão, concentração, cancelamentos, devoluções, desacordos comerciais e desvios na cadeia de pagamento. Quando esses sinais aparecem juntos, a probabilidade de perda aumenta de forma exponencial. Sinais de alerta que o gestor deve rastrear Alterações societárias repentinas: troca de sócios, transferência de cotas para familiares ou pessoas sem histórico empresarial. Isso pode indicar o início de uma blindagem patrimonial. Transferência de bens: venda de imóveis ou veículos pelo sacado após a cessão dos recebíveis. A pesquisa veicular por CPF/CNPJ e a busca de imóveis em cartórios identificam movimentações suspeitas. Novos processos judiciais: execuções de outros credores, pedidos de recuperação judicial ou
Como investigar bens de devedor antes da execução
Resumo rápido: Sistemas judiciais como SISBAJUD, RENAJUD e SNIPER só podem ser acionados por magistrados após o ajuizamento; advogados e credores não têm acesso direto a eles na fase pré-judicial. A investigação patrimonial antes da execução combina fontes abertas, bases privadas e plataformas de inteligência patrimonial como o SONAR da LEME, que cruza mais de 200 bases de dados para localizar ativos de devedores. Segundo o Justiça em Números 2026 (CNJ), a fase de execução demora quase o dobro da fase de conhecimento, e a taxa de congestionamento das execuções fiscais ainda é de 72,4%. Estruturar a pesquisa pré-judicial em quatro etapas (identificação, mapeamento de vínculos, varredura patrimonial e análise de viabilidade) reduz custos processuais e aumenta a taxa de recuperação de crédito. Investigar bens de devedor antes de ajuizar a execução é a etapa que separa processos produtivos de ações que se arrastam por anos sem resultado. O cenário brasileiro ainda registra milhões de execuções represadas justamente porque o credor não avaliou, previamente, se havia patrimônio suficiente para satisfazer a dívida. A fase de execução demora quase o dobro da fase de conhecimento, e a execução fiscal segue sendo o grande gargalo do sistema. Este artigo mostra como o advogado pode conduzir a investigação patrimonial pré-judicial com ferramentas acessíveis, sem depender de autorização de juiz, e decidir com segurança se vale ou não ajuizar. Por que investigar antes de ajuizar: o risco de executar um devedor sem bens Ajuizar uma execução sem saber se o devedor possui patrimônio penhorável é apostar tempo e dinheiro em um resultado incerto. A investigação pré-judicial permite ao credor identificar ativos recuperáveis, dimensionar o risco e evitar processos que se transformem em passivo operacional sem qualquer retorno financeiro. Somente em 2% das execuções fiscais, aproximadamente, há a satisfação integral do crédito tributário, segundo dados do CNJ. Embora esse dado se refira ao universo fiscal, o padrão se repete nas execuções cíveis: uma parcela expressiva das ações encerradas nunca chega a localizar bens. O tempo médio de tramitação dos processos de execução fiscal baixados foi de 8 anos e 2 meses, conforme o Justiça em Números 2026. O custo invisível da execução frustrada O advogado que protocola a ação sem investigação prévia arca com custas iniciais, honorários periciais eventuais e o custo de oportunidade de manter uma equipe dedicada a um processo sem perspectiva de recebimento. A etapa de pesquisa patrimonial é bem lenta, e as execuções demoram, em média, cinco anos, seja na Justiça Trabalhista ou na Justiça Comum. Blindagem patrimonial e o fator tempo O tempo é crucial na execução porque o devedor pode usar o tempo para esconder patrimônio. O credor precisa encontrar os bens rápido. Devedores contumazes utilizam interpostas pessoas, transferências a familiares e estruturas societárias complexas para diluir o patrimônio antes mesmo de serem citados. Quanto mais cedo o credor mapeia esses movimentos, maior a chance de fundamentar pedidos de fraude à execução ou desconsideração da personalidade jurídica com provas robustas. Investigação prévia como vantagem estratégica Não é necessário aguardar o caso ser ajuizado de fato para realizar a pesquisa patrimonial. Uma dica essencial é montar um racional para apresentar ao juiz, explicando a atividade realizada para chegar ao resultado, detalhando qual foi a estratégia do devedor, e já demonstrando quais patrimônios estão livres para recuperação. Isso acelera o deferimento de medidas constritivas logo no início do processo. O que os sistemas judiciais (SISBAJUD, RENAJUD, SNIPER) não fazem na fase pré-judicial SISBAJUD, RENAJUD, INFOJUD e SNIPER são ferramentas de constrição patrimonial, mas compartilham uma limitação estrutural: seu acesso é restrito a magistrados e servidores autorizados do Poder Judiciário, tornando-os indisponíveis para advogados e credores na fase anterior ao ajuizamento. Acesso restrito a magistrados O acesso ao SISBAJUD é restrito a magistrados, servidores autorizados e partes cadastradas mediante autorização judicial. Advogados e partes não acessam diretamente o sistema, mas podem solicitar providências ao juízo do processo. A mesma regra se aplica aos demais sistemas judiciais. O SNIPER é uma solução tecnológica que agiliza e facilita a investigação patrimonial para magistradas, magistrados, servidoras e servidores de todos os tribunais brasileiros integrados à PDPJ-Br. Cabe ao Judiciário auxiliar a parte na busca de bens do devedor, em atenção ao Princípio da Cooperação. Para tanto, foram disponibilizados sistemas de acesso exclusivo do Judiciário, como SISBAJUD, RENAJUD, INFOJUD e SNIPER, dos quais é impossível a busca diretamente pela parte. O que cada sistema faz (e quando) Sistema O que acessa Quem opera Quando está disponível SISBAJUD Contas bancárias, aplicações financeiras, fundos Magistrado Após ajuizamento, por ordem judicial RENAJUD Veículos registrados no DENATRAN Magistrado Após ajuizamento, por ordem judicial INFOJUD Declarações de IR, bens declarados à Receita Federal Magistrado Após ajuizamento, por ordem judicial SNIPER Cruzamento de múltiplas bases (veículos, imóveis, sociedades) Magistrado/servidor Após ajuizamento, via PDPJ-Br A lacuna pré-judicial A consequência prática é direta: antes de ajuizar, o advogado não consegue requisitar bloqueio de contas pelo SISBAJUD, consultar veículos pelo RENAJUD ou cruzar dados patrimoniais pelo SNIPER. Toda a inteligência patrimonial que ele precisa reunir para decidir se vale a pena ajuizar precisa vir de outras fontes, acessíveis sem autorização judicial. Uma forma de driblar esses desafios é recorrer ao uso da tecnologia privada, para unir a inteligência de dados e assim aumentar as possibilidades de êxito nas buscas patrimoniais. Ferramentas disponíveis para o credor antes da execução: fontes abertas, bases privadas e plataformas de inteligência patrimonial Na fase pré-judicial, o credor dispõe de três categorias de fontes para investigar bens de devedor: dados públicos de acesso livre, bases privadas sob contratação e plataformas de inteligência patrimonial que cruzam automaticamente múltiplas fontes para gerar um panorama consolidado. Fontes abertas (gratuitas ou de baixo custo) Diversas informações patrimoniais estão disponíveis publicamente, sem necessidade de ordem judicial: Juntas Comerciais e Receita Federal: consultas de CNPJ, quadro societário, situação cadastral e filiais. Cartórios de Registro de Imóveis: certidões de matrícula podem ser solicitadas por qualquer pessoa mediante pagamento de emolumentos. DETRAN estaduais: alguns estados permitem consulta de veículos por placa ou CPF do proprietário. Diários Oficiais e
Imóveis Rurais de Devedor: como mapear e recuperar
Resumo rápido: Imóveis rurais são o tipo de ativo mais difícil de rastrear em execuções porque podem estar registrados em múltiplas bases desconectadas (INCRA, SIGEF, CAR e cartórios). O agronegócio registrou 1.990 pedidos de recuperação judicial em 2025, alta de 56,4% sobre o ano anterior, segundo a Serasa Experian. O Provimento CNJ 216/2026 passou a exigir perícia com geoprocessamento para verificar a atividade produtiva real do devedor rural. Plataformas como o SONAR, da LEME, permitem consultar indícios de imóveis rurais pelo CPF do devedor e emitir certificados de titularidade via INCRA. Mapear imóveis rurais de um devedor é uma das etapas mais complexas na recuperação de crédito. Diferente de veículos ou imóveis urbanos, propriedades rurais podem estar dispersas em vários estados, registradas em nome de terceiros ou simplesmente ausentes dos sistemas públicos mais conhecidos. O credor que não sabe onde procurar perde tempo e perde dinheiro. Com o avanço das recuperações judiciais no agronegócio e as novas regras do CNJ em 2026, dominar o fluxo de consulta a bases fundiárias deixou de ser diferencial e passou a ser necessidade. Este artigo apresenta as bases certas, a ordem correta de consulta e os sinais que revelam quando o devedor usa a terra como escudo patrimonial. Por que imóveis rurais são os ativos mais difíceis de rastrear em execuções e recuperações judiciais Imóveis rurais são difíceis de rastrear porque não existe um cadastro nacional unificado que cruze titularidade, localização georreferenciada e situação registral em uma só consulta. O credor precisa acessar pelo menos quatro bases distintas para montar o mapa patrimonial completo de um devedor. No caso de imóveis urbanos, o registro de imóveis concentra boa parte da informação. No campo, a realidade é outra. O INCRA mantém o Sistema Nacional de Cadastro Rural (SNCR) com dados de titularidade e área, mas as informações são declaratórias e nem sempre atualizadas. O SIGEF guarda os dados de georreferenciamento, porém só contém imóveis já certificados. O CAR registra o perímetro ambiental, mas não comprova propriedade. E o cartório de registro de imóveis, que deveria ser a fonte definitiva, muitas vezes trabalha com descrições antigas, sem coordenadas geográficas. Essa fragmentação permite que devedores mantenham propriedades rurais fora do radar de credores. Uma fazenda pode existir no INCRA, mas sem matrícula atualizada no cartório. Ou pode estar registrada em nome de uma holding familiar que sequer aparece nas buscas iniciais. Segundo levantamento da Serasa Experian, o agronegócio brasileiro acumulou 1.990 pedidos de recuperação judicial em 2025, crescimento de 56,4% em relação ao ano anterior. No primeiro trimestre de 2026, foram mais 474 novos pedidos, alta de 21,9% na comparação anual. Esse volume coloca a localização de ativos rurais no centro da estratégia de qualquer credor. INCRA, SIGEF, CAR e cartório: quais bases consultar e em que ordem O mapeamento eficiente de imóveis rurais de um devedor exige consultar quatro bases em sequência lógica: primeiro o INCRA/SNCR para identificar titularidade, depois o SIGEF para validar o georreferenciamento, em seguida o CAR para verificar a situação ambiental e, por fim, o cartório de registro para confirmar a cadeia dominial. INCRA/SNCR é o ponto de partida. O Certificado de Cadastro de Imóvel Rural (CCIR) pode ser consultado informando o CPF do detentor, o estado e o município. O certificado contém informações sobre o titular, a área, a localização e a classificação fundiária do imóvel. É importante lembrar que esses dados são declaratórios e não comprovam domínio, mas revelam onde o devedor possui vínculos com propriedades rurais em todo o país. SIGEF é a segunda parada. O Sistema de Gestão Fundiária armazena as coordenadas georreferenciadas dos imóveis certificados pelo INCRA. Com o polígono do imóvel, é possível verificar sobreposições, confrontações e confirmar se a área declarada corresponde à realidade física. CAR (SICAR) permite buscar imóveis por CPF ou CNPJ do proprietário e retorna todos os cadastros ambientais vinculados, incluindo área total, reserva legal e áreas de preservação permanente. Essa consulta revela propriedades que podem não aparecer no SNCR, especialmente posses ainda não formalizadas. Cartório de Registro de Imóveis encerra o ciclo. A matrícula é o documento que comprova a propriedade e registra gravames como hipotecas, alienações fiduciárias e penhoras. A plataforma SONAR, da LEME, permite solicitar certidões de busca de imóveis em cartórios de todo o Brasil de forma digital, além de consultar indícios de imóveis rurais pelo nome do titular no INCRA e emitir certificados de titularidade por CPF. Como o Provimento CNJ 216/2026 mudou a exigência de perícia geoespacial para produtores rurais O Provimento CNJ 216/2026, publicado em março de 2026 pela Corregedoria Nacional de Justiça, estabeleceu diretrizes nacionais para recuperações judiciais e falências de produtores rurais, incluindo a possibilidade de o juiz determinar perícia prévia com uso de geoprocessamento para verificar se existe atividade produtiva real. Antes dessa norma, a verificação sobre a atividade do produtor era essencialmente documental. O devedor apresentava livro caixa, declaração de imposto de renda e notas fiscais. Com o Provimento 216, o juiz pode agora solicitar visita ao local e uso de ferramentas de geoprocessamento para confirmar se a terra está de fato sendo produzida e se a contabilidade apresentada corresponde à realidade. A medida evita que produtores que apenas arrendam terras a terceiros obtenham a recuperação de forma indevida. A iniciativa partiu de uma demanda do Ministério da Agricultura e Pecuária (Mapa), que alertou o CNJ sobre o aumento da judicialização e os impactos sobre o risco bancário no setor. O CNJ também lançou um projeto-piloto de monitoramento geoespacial em sete estados: São Paulo, Rio Grande do Sul, Mato Grosso, Mato Grosso do Sul, Goiás, Ceará e Minas Gerais. Esses estados concentram cerca de 50% das recuperações judiciais de produtores rurais no país. Para o credor que precisa mapear ativos rurais, esse novo cenário significa que os dados geoespaciais deixaram de ser acessórios e passaram a compor a instrução processual. Sinais de alerta: quando o devedor usa o imóvel rural como instrumento de blindagem patrimonial A blindagem patrimonial com imóveis rurais ocorre quando o devedor transfere propriedades para terceiros, cria