Como provar o uso de laranjas
Resumo rápido: Provar o uso de laranjas exige reunir indícios de confusão patrimonial, desvio de finalidade e vínculos entre devedor e terceiros interpostos. O principal caminho processual é o Incidente de Desconsideração da Personalidade Jurídica (IDPJ), previsto nos arts. 133 a 137 do CPC. Provas aceitas incluem cruzamento societário, procurações, movimentações financeiras atípicas e incompatibilidade entre renda e patrimônio do "laranja". Ferramentas de investigação patrimonial com cruzamento de dados aceleram a identificação dos elos ocultos entre devedor e patrimônio blindado. Provar o uso de laranjas na ocultação patrimonial depende da construção de um conjunto robusto de indícios que demonstre o vínculo real entre o devedor e os bens registrados em nome de terceiros. O ônus recai sobre o credor, que precisa evidenciar confusão patrimonial ou desvio de finalidade para alcançar esses ativos. Neste artigo, você vai entender quais provas os tribunais aceitam, como funciona o caminho processual adequado, os sinais mais comuns de interposição fraudulenta e como a tecnologia de cruzamento de dados encurta esse percurso. Por que devedores usam laranjas para esconder patrimônio O uso de laranjas é uma das formas mais comuns de blindagem patrimonial ilícita no Brasil. O devedor transfere bens, abre empresas ou direciona valores para contas de familiares, amigos ou pessoas sem relação aparente, criando uma barreira entre ele e o patrimônio que deveria responder por suas dívidas. O primeiro passo para esconder patrimônio costuma ser a criação de pessoas jurídicas ou o uso de familiares para registrar bens. Na prática, isso se desdobra em camadas: o devedor pode colocar um imóvel no nome de um parente; abrir uma empresa com um sócio de fachada; ou manter contas bancárias operadas por terceiros. Esse tipo de empresa pode simular uma "holding patrimonial", ocultando bens através de duas camadas: o laranja e a empresa em que o laranja tem participação. Quanto mais sofisticada a engenharia, mais difícil é a identificação sem ferramentas de cruzamento de dados. Quais provas os tribunais aceitam para demonstrar interposição fraudulenta Para provar o uso de laranjas em juízo, o credor precisa apresentar provas robustas e consistentes que demonstrem o vínculo real entre devedor e patrimônio oculto. O ônus da prova cabe ao exequente/credor, que deve comprovar a conduta fraudulenta demonstrando a utilização de terceira pessoa como "sócio oculto" ou "laranja". Os principais tipos de prova aceitos são: Cruzamento societário: participações em empresas comuns, histórico de alterações contratuais e vínculos entre CNPJs. Procurações: verificar se o devedor possui procuração para administrar contas bancárias do laranja é um forte indicativo de ocultação patrimonial. Incompatibilidade patrimonial: se o laranja não possui lastro financeiro que justifique suas posses, e ainda assim detém bens de luxo como aeronaves, carros e embarcações, há indício claro de interposição. Estilo de vida incompatível: observar o estilo de vida do devedor é outra forma de investigação; embora formalmente sem renda ou patrimônio, frequenta restaurantes caros, viaja e tem altos gastos no cartão de crédito. Evidências digitais: OSINT bem feito transforma informações públicas em provas documentais. Um print de rede social com data, nome e contexto é evidência admitida judicialmente. Desconsideração inversa: o caminho processual para alcançar bens em nome de laranjas A desconsideração inversa da personalidade jurídica é o instrumento processual que permite ao credor atingir bens de uma pessoa jurídica usada pelo devedor para ocultar patrimônio. Está prevista no art. 50, § 3º, do Código Civil, com redação dada pela Lei 13.874/2019. A desconsideração inversa, cujo cabimento era reconhecido havia muito pela doutrina e jurisprudência, revela-se útil quando o devedor, para esquivar-se de seus credores, formalmente transfere seus bens particulares a pessoa jurídica sob seu controle direto ou indireto. Para que o pedido seja acolhido, é necessário demonstrar: Requisito O que provar Confusão patrimonial Devedor usa contas ou bens da empresa como se fossem pessoais, ou vice-versa Desvio de finalidade A pessoa jurídica existe apenas para blindar bens, sem atividade econômica real Benefício direto ou indireto O devedor se beneficia concretamente da estrutura montada O STJ destaca que a não localização de bens da pessoa jurídica não é condição suficiente para a desconsideração, sendo imprescindível a demonstração específica de desvio de finalidade ou confusão patrimonial, fundamentada em provas concretas de abuso. O procedimento correto é o Incidente de Desconsideração da Personalidade Jurídica (IDPJ), previsto nos arts. 133 a 137 do CPC. Na prática, o credor não precisa de ação autônoma para incluir o sócio oculto na execução. Basta instaurar o IDPJ e apresentar provas da atuação como sócio de fato. 5 sinais que indicam o uso de laranjas em uma estrutura patrimonial Identificar esses padrões antes de peticionar é o que separa um pedido bem fundamentado de um que será rejeitado. Os atos de ocultação se manifestam de forma padronizada, o que facilita a detecção. Sócio sem capacidade financeira: pessoa com renda incompatível aparece como titular de empresa ou imóvel de alto valor. Procurações cruzadas: o devedor tem poderes para movimentar contas ou administrar bens que formalmente pertencem a terceiros. Em um caso julgado, o sócio oculto possuía procuração pública para atos de gestão e movimentação financeira da empresa e de seus três sócios. Alterações societárias próximas à execução: mudanças no quadro de sócios logo após a citação ou o ajuizamento da ação indicam blindagem em andamento. Empresas sem atividade real: CNPJs com capital mínimo, sem empregados e sem faturamento compatível com os bens que detêm. Padrão de vida incompatível nas redes sociais: devedores estruturam estratégias para esvaziar contas e transferir bens e, nas redes sociais, muitas vezes expõem um padrão de vida incompatível com a alegada insolvência. Como a investigação patrimonial com tecnologia acelera a produção de provas A investigação patrimonial consiste em um conjunto de atos de inteligência, análise de dados e cruzamento de informações públicas para mapear a real saúde financeira do devedor. Quando feita de forma manual, essa análise pode levar semanas e ainda deixar lacunas. Plataformas de busca patrimonial que cruzam mais de 200 bases de dados conseguem, em minutos, identificar vínculos societários ocultos, imóveis em nome de terceiros relacionados, veículos registrados fora do
Background check de prestadores PJ: o que verificar antes da contratação
Resumo rápido: Background check de prestadores PJ verifica regularidade fiscal, processos judiciais, estrutura societária e reputação antes de formalizar o contrato. A empresa contratante pode responder subsidiariamente por obrigações trabalhistas e tributárias do prestador, conforme a Súmula 331 do TST. A LGPD permite a verificação, desde que haja base legal clara, finalidade legítima e minimização de dados. Automatizar o processo com plataformas de busca patrimonial e compliance reduz tempo de análise e padroniza critérios de aprovação. Background check de prestadores PJ é o processo de verificação de antecedentes cadastrais, fiscais, judiciais e reputacionais de uma pessoa jurídica antes da contratação. O objetivo é confirmar que a empresa prestadora é idônea e que a relação comercial não trará passivos financeiros, trabalhistas ou de imagem para a contratante. Neste artigo, você vai entender quais pontos verificar, por que a legislação brasileira exige atenção redobrada e como estruturar um fluxo de análise eficiente. Por que fazer background check antes de contratar um prestador PJ A importância desse processo está na gestão de riscos e na proteção da reputação da marca. Uma contratação equivocada ou uma parceria com um fornecedor inidôneo pode resultar em prejuízos financeiros diretos, processos judiciais e danos à imagem da empresa difíceis de reverter. O tomador de serviços deve se precaver na contratação da prestadora, que deve ser idônea, sob pena de incidir na culpa in eligendo (erro na escolha) e na culpa in vigilando (falha na fiscalização). Na prática, isso significa que contratar sem verificar equivale a assumir um risco que a Justiça do Trabalho já reconhece como passível de responsabilização. Com a lei da terceirização (Lei 13.429/2017), a empresa que contrata os serviços de uma terceirizada fica responsável subsidiariamente pelas obrigações trabalhistas. Além do passivo trabalhista, débitos fiscais do prestador podem recair sobre o contratante em determinadas situações. O que verificar no background check de um prestador PJ A verificação deve cobrir cinco dimensões complementares. Cada uma revela um tipo de risco diferente, e a análise combinada oferece uma visão completa da idoneidade do prestador. Regularidade cadastral e fiscal Situação do CNPJ na Receita Federal: CNPJ ativo, sem pendências ou restrições. CNAE compatível: confirme que o prestador tem CNAE compatível com a prestação de serviço contratada e capacidade de emitir nota fiscal. Certidões negativas de débitos (CND) federais, estaduais e municipais. Enquadramento tributário: se a pessoa jurídica é MEI, verifique se o faturamento e a atividade permitem a contratação, já que o MEI tem limite de receita (R$ 81 mil/ano) e restrições de atividades. Estrutura societária e vínculos Identificação dos sócios e administradores. Participações cruzadas em outras empresas. Vínculos com pessoas politicamente expostas (PEPs) ou listas restritivas. Essa etapa é essencial para detectar conflitos de interesse e relações ocultas. A plataforma SONAR, da LEME, permite visualizar conexões entre pessoas e empresas por meio de grafos no módulo Mapa de Relacionamentos, facilitando esse tipo de análise. Histórico judicial e processual Processos cíveis, trabalhistas e criminais vinculados ao CNPJ e aos sócios. Reclamações trabalhistas recorrentes (sinal de descumprimento de obrigações). Execuções fiscais em andamento. A verificação pode ser criminal, judicial, financeira, fiscal, reputacional, profissional/educacional ou de identidade, e frequentemente combina múltiplos escopos em um único dossiê. Saúde financeira e reputação No caso da seleção de um fornecedor, dados como a saúde financeira e histórico no mercado são fundamentais. Protestos, negativações e restrições de crédito. Pesquisa de mídia adversa e reputação pública. Compliance e integridade Na contratação de um novo prestador de serviços, é válido realizar background check perante a Lista Suja de Trabalho Escravo emitida pelo Ministério do Trabalho. Verificação em listas de sanções nacionais e internacionais (CEIS, CNEP, OFAC). Histórico de envolvimento com práticas de corrupção ou lavagem de dinheiro. Como a LGPD se aplica ao background check de PJ O background check é legal no Brasil, desde que respeite a legislação trabalhista, a LGPD e o princípio da proporcionalidade. Embora não exista uma lei específica sobre o tema, a prática é permitida quando respeita a Constituição Federal, a CLT e a Lei Geral de Proteção de Dados. A LGPD (Lei nº 13.709/2018) regula o tratamento de dados pessoais no Brasil e se aplica integralmente ao background check. Desde setembro de 2020, empresas precisam de base legal válida para coletar e processar dados de candidatos. Para prestadores PJ, o cuidado se concentra nos dados pessoais dos sócios e representantes legais. Três pontos merecem atenção: Base legal: a LGPD determina que a empresa tenha uma base legal clara, geralmente o consentimento ou o legítimo interesse devidamente documentado. Finalidade: o princípio da finalidade exige que qualquer tratamento de dados pessoais seja realizado para propósitos legítimos, específicos, explícitos e informados ao titular. Minimização: colete apenas os dados estritamente necessários para a decisão de contratação. Como estruturar o fluxo de verificação na sua empresa Um processo eficiente segue etapas claras, com critérios padronizados e registros auditáveis. Sem padronização, cada analista aplica critérios diferentes e a empresa perde controle sobre o nível de risco aceito. Passo a passo prático Etapa Ação Resultado esperado 1. Coleta inicial Solicitar CNPJ, contrato social e documentos dos sócios Base documental completa 2. Consulta automatizada Pesquisar bases públicas e privadas (Receita, tribunais, protestos) Dossiê consolidado 3. Análise de vínculos Mapear relações societárias e participações cruzadas Detecção de conflitos de interesse 4. Avaliação de risco Aplicar score com critérios predefinidos Classificação objetiva (baixo, médio, alto risco) 5. Decisão documentada Registrar parecer e evidências Trilha auditável para compliance O módulo Motor de Análise do SONAR permite configurar scores analíticos com indicadores e regras customizáveis, gerando um dossiê completo que padroniza a avaliação para todo o time. Frequência de reavaliação A verificação não deve acontecer apenas na contratação. Prestadores de longo prazo precisam de reavaliação periódica: a cada 6 ou 12 meses, conforme o nível de risco da relação. Mudanças societárias, novas ações judiciais ou alterações fiscais podem surgir ao longo do contrato. Riscos de não fazer a verificação Dispensar o background check expõe a empresa a consequências concretas que vão além do financeiro. A tabela abaixo resume os principais cenários:
LEME Forense na Fenalaw 2026: conheça nossas soluções para o jurídico
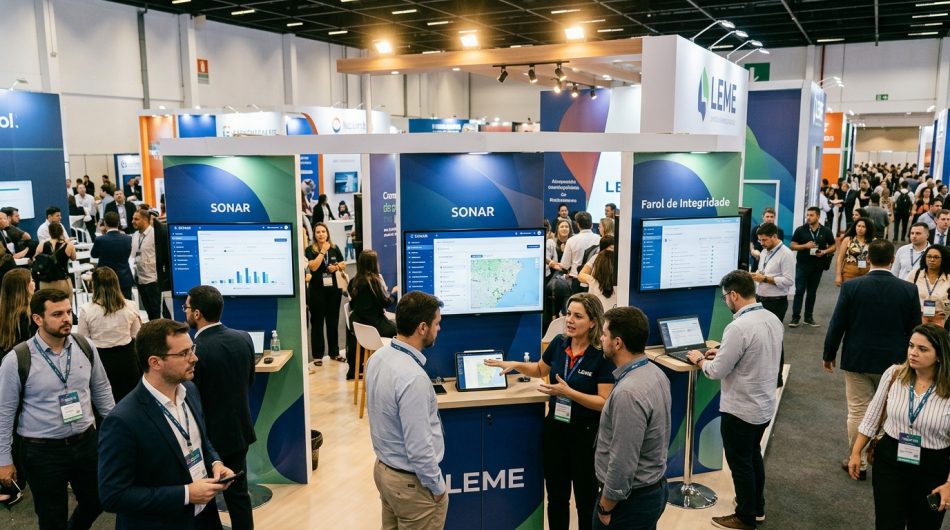
Resumo rápido: A LEME Forense estará na Fenalaw 2026, de 27 a 29 de outubro, no Transamerica Expo Center em São Paulo. No estande, será possível conhecer a plataforma SONAR com 13 módulos para busca de bens e recuperação de crédito. O Farol de Integridade, solução completa de compliance, também estará em demonstração. Visite nosso estande para ver na prática como a tecnologia acelera investigações patrimoniais e análises de risco. A LEME Forense na Fenalaw 2026 é a oportunidade de conhecer ao vivo o ecossistema completo de soluções para busca de bens, recuperação de crédito e compliance. O evento acontece de 27 a 29 de outubro de 2026 no Transamerica Expo Center, em São Paulo, e a LEME levará suas três frentes de atuação: plataforma SONAR, Farol de Integridade e BPO de Investigação. Neste artigo, você confere o que vamos apresentar na feira, por que cada solução resolve dores reais do mercado jurídico e como agendar uma visita ao nosso estande. O que é a Fenalaw e por que ela importa para o mercado jurídico A Fenalaw é o maior evento de gestão e inovação jurídica da América Latina. Em sua 23ª edição, a Fenalaw consolida sua posição como a principal plataforma de conteúdo, negócios e inovação do mercado jurídico da América Latina. A cada edição, o evento reúne mais de 15 mil participantes, entre executivos de departamentos jurídicos, sócios de escritórios, especialistas, empresas e fornecedores de soluções para o mercado jurídico. A edição de 2026 destaca a evolução do perfil do advogado frente à exigência de habilidades analíticas, a gestão de pequenos e médios escritórios e o cumprimento das regulamentações de governança, compliance e privacidade de dados. É nesse cenário que a LEME se posiciona como parceira de quem precisa localizar patrimônio, investigar vínculos e estruturar programas de integridade. Plataforma SONAR: busca de bens e recuperação de crédito em um só lugar A plataforma SONAR é a nossa solução SaaS que reúne 13 módulos para investigação patrimonial, localização de ativos e análise de risco. Ela centraliza mais de 500 bases de dados públicas e privadas, entregando resultados que antes exigiam semanas de trabalho manual. Na Fenalaw 2026, os visitantes poderão conhecer na prática módulos como: Mapa de Relacionamentos: visualização de conexões entre pessoas e empresas por meio de grafos, com indícios de grupo econômico e mapa de calor. Scanner: relatório de investigação automatizado que cruza dezenas de bases e entrega em até 48 horas o detalhamento completo de um grupo econômico. Dossiê de Indícios: seleção entre mais de 200 bases de dados para gerar um dossiê completo sobre uma pessoa ou empresa. Motor de Análise: configuração de score analítico com indicadores e regras personalizáveis, gerando relatório em PDF. Busca de Imóveis: solicitação de certidões em cartórios de todo o Brasil, com análise e transcrição de matrícula por inteligência artificial. Pesquisa de Processos: pesquisa em tribunais de todo o Brasil por CPF, CNPJ ou OAB, retornando até 10.000 processos vinculados. Esses módulos trabalham de forma integrada. Um gestor de recuperação de crédito pode, por exemplo, iniciar pelo Mapa de Relacionamentos para identificar vínculos suspeitos, aprofundar com o Scanner e solicitar certidões de imóveis encontrados, tudo na mesma plataforma. Como o SONAR resolve as dores de quem investiga patrimônio Profissionais de recuperação de crédito enfrentam três problemas recorrentes: informações espalhadas em fontes diferentes, investigações manuais que consomem dias e devedores que utilizam terceiros para ocultar bens. O SONAR ataca cada um desses pontos com automação e cruzamento de dados. Na prática, isso significa: Problema Como o SONAR resolve Dados em fontes dispersas Centraliza mais de 200 bases em uma única plataforma Investigações demoradas Scanner entrega relatório completo em até 48h Ocultação por meio de laranjas Mapa de Relacionamentos revela conexões ocultas entre CPFs e CNPJs Alto volume de casos Motor de Análise gera scores automatizados para priorização Mais de 1.600 empresas confiam nas soluções LEME, de grandes bancos a escritórios de advocacia, instituições financeiras e cooperativas de crédito. Na Fenalaw, será possível conversar com especialistas e entender como aplicar esses módulos no dia a dia da sua operação. Farol de Integridade: compliance com controle e evidências Para quem atua em compliance e gestão de riscos, apresentaremos o Farol de Integridade. Uma solução que reúne canal de denúncias, gestão de riscos e treinamentos em um único ambiente, com trilha auditável que comprova cada etapa do programa de integridade. O Farol é totalmente personalizável para a marca da empresa e resolve uma dor comum: programas de compliance descentralizados, com informações espalhadas e sem rastreabilidade. Com ele, gestores conseguem: Acompanhar denúncias e planos de ação em um painel centralizado. Registrar treinamentos com evidências de participação. Gerar relatórios auditáveis para apresentação em auditorias internas e externas. Demonstrar que o programa de integridade funciona de verdade, com dados concretos. Se a sua empresa precisa provar que compliance vai além do papel, o estande da LEME na Fenalaw é o lugar certo para conhecer essa solução. BPO de Investigação: quando o caso exige aprofundamento humano Nem toda investigação patrimonial pode ser resolvida apenas com tecnologia. Para casos que exigem análise especializada, oferecemos o serviço de BPO de Investigação, com uma equipe interna de especialistas que aprofunda a análise de vínculos e traça caminhos para recuperação de crédito. O serviço inclui: Investigação patrimonial especializada com análise caso a caso. Mapeamento aprofundado de vínculos entre pessoas e empresas. Estratégia personalizada de recuperação, combinando dados da plataforma SONAR com inteligência humana. Essa combinação entre tecnologia e especialistas é um diferencial que pode ser visto na Fenalaw. Quem visitar o estande poderá entender como a LEME estrutura uma investigação completa, do dado bruto à estratégia jurídica. Visite o estande da LEME na Fenalaw 2026 O evento acontece entre os dias 27 e 29 de outubro no Transamerica Expo Center, em São Paulo. A feira tem entrada gratuita, o que facilita a visita de profissionais do jurídico, crédito, compliance e risco. No estande da LEME, você poderá: Assistir a demonstrações ao vivo da plataforma SONAR e do Farol de Integridade. Conversar
Risco jurídico pode encarecer o crédito no agro
Resumo rápido: Risco jurídico no Brasil pode elevar juros e reduzir a oferta de crédito para o agronegócio, segundo entrevista de Valdo Silveira (LEME) à CNN Brasil O agro acumulou 1.990 pedidos de recuperação judicial em 2025 (alta de 56,4%) e 474 no 1º trimestre de 2026 Bancos podem exigir mais garantias, reduzir limites e encarecer financiamentos diante da falta de previsibilidade judicial O Judiciário brasileiro encerrou 2025 com 75,5 milhões de processos em tramitação, o que afeta o tempo de recuperação de dívidas O risco jurídico pode encarecer o crédito no agro porque a insegurança sobre decisões judiciais faz bancos e credores recalcularem o custo das operações. Quando a previsibilidade de recuperação de uma dívida diminui, o setor financeiro responde com juros maiores, limites menores e exigência de mais garantias para compensar a incerteza. Neste artigo, analisamos como esse cenário afeta produtores rurais, quais dados mostram a gravidade da situação e o que credores podem fazer para proteger suas operações. Como a insegurança jurídica encarece o crédito rural A insegurança jurídica encarece o crédito rural porque bancos e instituições financeiras precificam o risco de recuperação ao conceder financiamentos. Se decisões judiciais se tornam imprevisíveis, o custo de emprestar aumenta proporcionalmente, mesmo para produtores adimplentes. Em entrevista à CNN Brasil, Valdo Silveira, CEO da LEME Inteligência Forense, explicou que a preocupação não está apenas na existência de patrimônio do devedor. A questão central é a previsibilidade de quanto tempo e quanto dinheiro serão necessários para transformar bens em recursos destinados ao pagamento do débito. Na prática, isso significa que um banco pode exigir mais garantias, reduzir o limite disponível ou cobrar mais pela operação para compensar um risco maior de recuperação. E o impacto aparece antes mesmo de qualquer nova inadimplência: a mudança na percepção de risco já é suficiente para alterar as condições dos financiamentos seguintes. Por que o agronegócio é o setor mais vulnerável O agronegócio é particularmente sensível ao risco jurídico por uma combinação de fatores: alta dependência de crédito, ciclos longos de produção e exposição a variáveis externas. Produtores financiam safras hoje para colher meses depois, o que torna qualquer encarecimento do crédito um impacto direto na operação. O setor depende fortemente de financiamentos para custear ciclos de produção, compra de máquinas, aquisição de terras e outras atividades. Ao mesmo tempo, produtores estão expostos a fatores como clima, preços das commodities e aumento dos custos de produção. A crise institucional não é a causa da inadimplência do setor, que já enfrenta juros elevados, custos de produção, volatilidade das commodities e eventos climáticos. O problema, como destacou Silveira na CNN, é adicionar mais uma camada de incerteza a um cenário que já é desafiador. Recuperação judicial no agro: os números de 2025 e 2026 Os pedidos de recuperação judicial no agronegócio cresceram de forma expressiva nos últimos meses, sinalizando a pressão financeira sobre o setor. Esses números preocupam porque aumentam a percepção de risco dos credores e podem retroalimentar o encarecimento do crédito. O setor acumulou 1.990 pedidos de recuperação judicial em 2025, alta de 56,4%, e outros 474 casos no primeiro trimestre de 2026, avanço de 21,9% em um ano, segundo a Serasa Experian. Período Pedidos de RJ no agro Variação 2025 (ano completo) 1.990 +56,4% 1º trimestre de 2026 474 +21,9% vs. mesmo período anterior Esse crescimento reforça o alerta de que o setor vive um momento de estresse financeiro. Para credores, o acompanhamento desses dados é essencial na hora de dimensionar o risco das carteiras ligadas ao agro. O tempo de recuperação como fator econômico Para quem empresta dinheiro, o tempo necessário para recuperar uma dívida é um fator econômico tão importante quanto o valor em si. Uma dívida recuperada rapidamente vale mais do que o mesmo montante em disputa por anos. Esse cálculo está no centro da discussão sobre risco jurídico. O Brasil tem um dos maiores estoques de processos judiciais do mundo. Segundo o CNJ, o Judiciário encerrou 2025 com 75,5 milhões de processos em tramitação. No mesmo ano, foram registrados 40,9 milhões de novos casos, o maior volume da série histórica. Embora 45,2 milhões de processos tenham sido baixados em 2025, a taxa de congestionamento ficou em 62,6%. Isso significa que, para cada 10 processos em tramitação, apenas cerca de 4 são resolvidos dentro do ano. Para um credor do agro, essa lentidão entra diretamente na conta do custo do financiamento. O que muda na prática para credores e produtores O impacto do risco jurídico sobre o crédito se desdobra em três frentes concretas: custo, acesso e garantias. Credores passam a cobrar mais, oferecer menos e exigir maior proteção para cada operação. Produtores, por sua vez, enfrentam condições mais restritivas independentemente do próprio histórico. Para credores e bancos, as consequências incluem: Elevação das taxas de juros para compensar a incerteza na recuperação Exigência de garantias mais robustas (alienação fiduciária, hipoteca, penhor de safra) Redução dos limites de crédito por tomador Maior seletividade na concessão de financiamentos Para produtores rurais, o cenário se traduz em: Custo financeiro maior para financiar safras, máquinas e terras Dificuldade de acesso ao crédito, especialmente para médios produtores Necessidade de apresentar patrimônio mais detalhado nas operações Risco de não conseguir renovar financiamentos em condições viáveis Como a investigação patrimonial reduz o risco de crédito A investigação patrimonial reduz o risco de crédito porque permite ao credor conhecer a real capacidade de pagamento do devedor antes e depois da concessão do financiamento. Quanto mais informação sobre o patrimônio e os vínculos de um tomador, mais precisa é a precificação do risco. A LEME atua justamente na etapa de investigação e recuperação de ativos. Segundo a empresa, são realizadas cerca de 20 mil buscas patrimoniais por mês e, ao longo de aproximadamente dez anos, foram identificados mais de R$ 400 bilhões em bens imóveis. Três etapas são essenciais nesse processo: Localização de bens: identificar imóveis, veículos, participações societárias e outros ativos vinculados ao devedor Mapeamento de vínculos: entender relações entre pessoas e empresas que podem indicar patrimônio indireto
Investigação Forense Patrimonial: o que é e para que serve
Resumo rápido: Investigação forense patrimonial é a varredura de bens, vínculos societários e patrimônio oculto de devedores para viabilizar a recuperação de crédito. Difere da perícia digital criminal: enquanto a forense digital preserva provas eletrônicas para processos penais, a forense patrimonial localiza ativos para execuções cíveis e trabalhistas. No Brasil, 44,3 milhões de execuções estavam pendentes no final de 2023, representando 53,5% de todo o acervo judicial, segundo o CNJ. Legaltechs especializadas, como a LEME Inteligência Forense, automatizam o cruzamento de bases públicas e privadas para identificar patrimônio oculto em horas, não semanas. Critérios essenciais para contratar incluem: cobertura de bases de dados, capacidade de mapeamento de vínculos societários, conformidade com a LGPD e emissão de relatórios com validade judicial. A expressão "investigação forense" gera confusão frequente no mercado jurídico brasileiro. Para muitas pessoas, ela remete a laudos de computação forense, análise de celulares e coleta de provas digitais em processos criminais. Existe, porém, uma categoria distinta e igualmente relevante: a investigação forense patrimonial, voltada à localização de ativos, mapeamento de vínculos societários e identificação de estratégias de ocultação de bens por parte de devedores. Entender essa diferença é determinante para quem precisa contratar a solução correta. Uma legaltech de perícia digital criminal resolve um problema completamente diferente de uma legaltech de investigação patrimonial. Este artigo esclarece o que separa cada categoria, quando cada uma se aplica e quais critérios usar para escolher a melhor solução. O que é investigação forense: perícia digital criminal versus forense patrimonial Investigação forense é um termo guarda-chuva que abrange pelo menos duas disciplinas distintas no Brasil: a perícia digital criminal, focada em coletar e preservar evidências eletrônicas para processos penais; e a investigação forense patrimonial, focada em rastrear bens, ativos e conexões societárias de devedores para viabilizar execuções cíveis e trabalhistas. Perícia digital criminal: foco em provas eletrônicas A perícia digital criminal (ou computação forense) é a disciplina que trata de preservar a cadeia de custódia de evidências digitais. Softwares como EnCase e FTK são usados para clonar discos rígidos, recuperar mensagens apagadas e auditar acessos indevidos. O perito emite um laudo técnico com validade judicial, e o objetivo final é provar autoria, materialidade ou extensão de um crime cibernético, fraude interna ou vazamento de dados. Esse tipo de investigação exige certificações específicas e equipamentos de hardware como write-blockers, que impedem qualquer alteração nos dados originais. As empresas que atuam nesse segmento são tipicamente consultorias de cibersegurança, divisões forenses de grandes auditorias ou prestadores globais de eDiscovery. Investigação forense patrimonial: foco em ativos e patrimônio A investigação forense patrimonial segue uma lógica completamente diferente. Seu objetivo não é preservar provas eletrônicas, mas sim localizar bens móveis, imóveis e ativos financeiros que o devedor pode estar ocultando por meio de pessoas interpostas, estruturas societárias fraudulentas ou transferências simuladas. Conforme descreve a LEME Inteligência Forense em sua plataforma de serviços, o trabalho vai além da simples localização de bens: envolve identificar as estratégias de ocultação patrimonial arquitetadas pelo devedor, mapeando redes familiares, empresariais e vínculos entre pessoas físicas e jurídicas. Tabela comparativa: perícia digital criminal vs. forense patrimonial Critério Perícia digital criminal Investigação forense patrimonial Objetivo Preservar provas eletrônicas para processos penais Localizar ativos e patrimônio oculto para execuções Tipo de processo Criminal, compliance, resposta a incidentes Cível, trabalhista, recuperação de crédito Ferramentas típicas EnCase, FTK, write-blockers Plataformas de cruzamento de dados (ex.: SONAR), SNIPER, Sisbajud Entregável Laudo pericial com cadeia de custódia Relatório de varredura patrimonial com mapa de vínculos Profissional Perito digital certificado Analista de inteligência forense patrimonial Exemplo de caso Recuperar e-mails apagados que provam fraude Rastrear imóveis transferidos a laranjas antes da execução Essa distinção é fundamental para que advogados, credores e departamentos jurídicos escolham a solução adequada ao problema que enfrentam. Quando cada tipo de investigação forense é necessário: casos de uso práticos A escolha entre perícia digital criminal e investigação forense patrimonial depende da natureza do litígio e do resultado esperado. Em termos gerais, se o problema envolve provas digitais para responsabilização penal, o caminho é a perícia digital. Se envolve localizar patrimônio para satisfazer um crédito, o caminho é a forense patrimonial. Cenários que exigem perícia digital criminal Fraude interna corporativa: um funcionário desvia recursos e a empresa precisa de laudos técnicos que comprovem os acessos indevidos a sistemas. Ataque de ransomware: a organização sofre um ataque cibernético e precisa preservar evidências para acionar seguradora e reportar ao Ministério Público. Vazamento de dados sensíveis: violação da LGPD que exige análise forense do incidente para reportar à ANPD e mitigar danos. Disputa de propriedade intelectual: um ex-sócio copia código-fonte ou base de clientes e é necessário demonstrar a cópia indevida com laudo técnico. Cenários que exigem investigação forense patrimonial Execução de título judicial ou extrajudicial: o credor venceu a ação, mas o devedor não possui bens aparentes. É preciso investigar patrimônio oculto. Recuperação de crédito em massa: instituições financeiras e fundos de investimento em direitos creditórios (FIDCs) que precisam priorizar carteiras com base na existência real de ativos. Due diligence pré-contratual: antes de firmar contratos de alto valor, a empresa verifica a saúde financeira e patrimonial da contraparte. Fraude à execução e blindagem patrimonial: o devedor transfere bens para familiares ou empresas de fachada para frustrar a penhora. O artigo 792 do CPC define as hipóteses de fraude à execução. Dissolução societária litigiosa: sócios em conflito precisam mapear o patrimônio real da empresa e de cada envolvido. O relatório Justiça em Números 2024 do CNJ revela que havia 44,3 milhões de execuções pendentes no final de 2023, correspondendo a 53,5% de todo o acervo judicial brasileiro. Desse total, excluídas as execuções fiscais e criminais, 15,18 milhões de execuções são cíveis, sendo 11,3 milhões lastreadas em títulos judiciais. O tempo médio de tramitação dessas execuções ultrapassa três anos. Esses números ilustram a dimensão do problema que a investigação forense patrimonial se propõe a resolver. Como funciona a investigação forense patrimonial na prática: da varredura ao relatório A investigação forense patrimonial segue um fluxo estruturado que parte da coleta massiva de
Como escritório localizou R$35 mi em ativos ocultos
Resumo rápido: Escritório de advocacia trabalhista localizou R$35 milhões em ativos ocultos usando a plataforma SONAR da LEME Inteligência Forense. Casos envolviam execuções com mais de 10 anos, grupos econômicos e "devedores profissionais" do setor de transportes. A investigação cruzou dados de mais de 33 mil cartórios e órgãos públicos, mapas de relacionamento com machine learning e análise de vínculos societários. Tecnologia de investigação patrimonial reduziu de meses para horas o tempo de identificação de patrimônio oculto em nome de interpostas pessoas. O caso demonstra como contratar investigação de ativos com tecnologia no Brasil pode transformar a taxa de recuperação de crédito em execuções complexas. Um escritório especializado em Direito do Trabalho no Acre enfrentava um cenário que muitos advogados conhecem: execuções longas, devedores que blindam patrimônio e buscas manuais que consomem semanas sem resultado. Ao adotar tecnologia de investigação patrimonial, o escritório da advogada Gracileidy Bacelar conseguiu localizar R$35 milhões em ativos e mudar completamente sua estratégia de recuperação de crédito. Este artigo detalha como a investigação foi conduzida, qual metodologia foi utilizada e o que qualquer escritório ou departamento jurídico deve considerar ao contratar investigação de ativos com tecnologia no Brasil. O desafio: devedores profissionais e patrimônio oculto em execuções trabalhistas complexas Devedores profissionais são pessoas físicas ou jurídicas que estruturam deliberadamente seu patrimônio para frustrar execuções judiciais, transferindo bens a interpostas pessoas, criando empresas de fachada e utilizando laranjas em estruturas societárias. No Direito do Trabalho, esse perfil é especialmente danoso porque as verbas em jogo têm natureza alimentar. Antes de adotar uma solução tecnológica, o escritório de Gracileidy Bacelar lidava com processos longos, muitas vezes com mais de dez anos de tramitação, envolvendo grupos econômicos e "devedores profissionais" que se especializavam em ocultar patrimônio para frustrar execuções. O setor de transportes, área de atuação central do escritório, apresenta características que potencializam o problema: empresas com muitos CNPJs interligados, frota registrada em nome de terceiros e estruturas societárias que se replicam em diferentes estados. Por que execuções trabalhistas são terreno fértil para ocultação patrimonial O crédito trabalhista é prioritário na ordem de pagamento, o que paradoxalmente incentiva devedores sofisticados a investir mais em estratégias de blindagem. Os conceitos de desvio e confusão patrimonial são relativamente abstratos, e a investigação contribui na materialização deles; é possível, por exemplo, identificar a existência de sócios ocultos ou demonstrar postagens em redes sociais nas quais o devedor ostenta patrimônio que formalmente não está em seu nome. Segundo dados do CNJ, a taxa de congestionamento durante a fase de execução chega a 84%. São processos que ficam aguardando bens, ativos ou direitos passíveis de constrição judicial para uma solução e o cumprimento da sentença. Isso significa que, em cada 100 execuções, 84 travam por falta de patrimônio localizável. Para o advogado do credor, a consequência direta é perda de honorários e frustração do cliente. Padrões comuns de ocultação no setor de transportes Os esquemas identificados no caso seguiam padrões recorrentes: Estruturas espelho: empresas com atividades idênticas registradas em nomes de familiares ou ex-funcionários, operando nos mesmos endereços. Fragmentação de frota: veículos distribuídos entre dezenas de CNPJs distintos, dificultando a constrição. Interpostas pessoas: bens imóveis e participações societárias transferidos a "laranjas" sem capacidade financeira compatível. Sucessão operacional disfarçada: encerramento formal de uma empresa devedora e abertura de outra com mesmos ativos, clientes e estrutura. Localizar bens de um devedor pode ser extremamente desafiador, especialmente em casos em que há tentativas de ocultação de patrimônio, com disfarce e transferência de bens para terceiros. O ponto crítico era a escala: o escritório lidava simultaneamente com múltiplos devedores, cada um com dezenas de CPFs e CNPJs associados. A solução escolhida: por que tecnologia de investigação patrimonial no lugar de pesquisa manual A pesquisa patrimonial manual exige consultas individuais a cartórios, juntas comerciais, Detrans e tribunais em diferentes estados, um processo que pode levar semanas por devedor e ainda assim deixar lacunas. A tecnologia de investigação patrimonial automatiza o cruzamento dessas bases, identifica vínculos invisíveis e gera relatórios consolidados em horas. A recuperação de crédito é um dos maiores desafios enfrentados por escritórios de advocacia que lidam com inadimplência e execução. Muitas vezes, localizar ativos de devedores resistentes exige mais do que simples pesquisas em sistemas públicos: requer precisão, agilidade e confiabilidade na informação. Limitações da abordagem tradicional Na pesquisa manual, o advogado ou seu assistente consulta sistemas isolados: SisbaJud para contas bancárias, RenaJud para veículos, sites de tribunais para processos. Cada consulta retorna dados fragmentados que precisam ser cruzados manualmente em planilhas. Os problemas são evidentes: Tempo: uma investigação patrimonial complexa, com análise de grupo econômico, pode consumir 30 a 60 dias de trabalho. Escala: escritórios com centenas de execuções simultâneas não conseguem investigar cada devedor com profundidade. Vínculos ocultos: relações societárias de segundo e terceiro grau (sócio do sócio do cônjuge) simplesmente não aparecem em consultas isoladas. Atualização: dados cartoriais mudam, e a pesquisa feita há três meses pode estar defasada. A incorporação de tecnologia ao processo de investigação patrimonial é, mais do que um avanço técnico, uma exigência para viabilizar análises robustas frente à diversidade de dados cartorários, fiscais, tecnológicos e digitais, reduzindo lacunas e mitigando riscos associados à ocultação de ativos. O que motivou a mudança de abordagem Foi nesse contexto que a advogada Gracileidy Bacelar, especialista em Direito do Trabalho com foco em fraudes e simulações no setor de transportes, encontrou na LEME uma parceira estratégica. A decisão não foi motivada apenas por agilidade, mas pela necessidade de tratar dezenas de CNPJs e CPFs simultaneamente, algo que a abordagem manual tornava inviável. O Judiciário também tem investido em tecnologia para o mesmo fim. O Sistema Nacional de Investigação Patrimonial e Recuperação de Ativos (Sniper) é uma solução tecnológica do CNJ que agiliza a investigação patrimonial para magistrados e servidores, integrando dados de sistemas como RenaJud, SisbaJud, AnacJud e ReceitaJud. Porém, o acesso ao Sniper é exclusivo para magistrados e servidores dos tribunais integrados à Plataforma Digital do Poder Judiciário (PDPJ), e necessita de decisão de quebra de sigilo. Advogados e credores
Recuperação judicial no Brasil
Resumo rápido: O Brasil encerrou o 1º semestre de 2026 com mais de 6.300 empresas em recuperação judicial ativa, alta de 21% em 12 meses. Agronegócio lidera o crescimento dos pedidos (alta de 66% em um ano), seguido por comércio (+22%) e indústria de transformação (+9%). A Lei 11.101/2005 exige atividade regular há pelo menos 2 anos e concede stay period de 180 dias para reestruturação. Investigação patrimonial e busca de ativos são etapas decisivas para credores que precisam garantir a satisfação dos créditos. Recuperação judicial é o instrumento legal previsto na Lei 11.101/2005 que permite a empresas em crise financeira renegociar dívidas com credores sob supervisão do Judiciário, evitando a falência e preservando a atividade econômica. O processo suspende as execuções contra a empresa por 180 dias, prorrogáveis uma vez, enquanto ela negocia um plano de pagamento com os credores. Este artigo analisa o cenário de recuperação judicial no Brasil em 2026, detalha as etapas do processo, apresenta os setores mais afetados e explica como credores e empresas podem agir de forma estratégica diante da crise. Panorama da recuperação judicial no Brasil em 2026 O número de empresas em recuperação judicial no Brasil atingiu recorde no primeiro semestre de 2026, em meio aos juros elevados, à desaceleração da economia e ao aumento das dificuldades financeiras. O país encerrou junho com 7.980 CNPJs em recuperação judicial, segundo levantamento da consultoria RGF Bizdoc, o que representa alta de 8% em relação a dezembro de 2025 e de 21,2% em 12 meses. Ao desconsiderar microempresas, ONGs, filiais e empresas inativas, são 6.341 companhias em recuperação judicial, avanço de 6,2% no primeiro semestre e também de 21,2% em um ano. O índice equivale a 2,32 empresas em recuperação para cada mil companhias acompanhadas. A trajetória é de escalada consistente. A trajetória é ascendente desde 2023: no primeiro trimestre daquele ano, eram 4.014 empresas em recuperação judicial, e em pouco mais de três anos o número avançou quase 58%. Período Empresas em RJ (base restrita) Variação 1T 2023 4.014 — 4T 2025 5.600 +24,3% vs. 2024 1T 2026 5.931 recorde da série 2T 2026 6.341 +6,2% no semestre O cenário de recuperações judiciais se soma ainda a uma forte inadimplência empresarial: em junho de 2026, 9,1 milhões de empresas tinham dívidas em atraso, segundo dados da Serasa Experian, com obrigações vencidas de R$ 232,9 bilhões, também no maior nível da série histórica. Setores mais afetados pela crise e pelo aumento dos pedidos O número de empresas em recuperação judicial cresceu 20,5% em um ano (de 6.409 para 7.726 organizações, entre junho de 2025 e junho de 2026), com o agronegócio puxando a expansão com alta de 66%, mais de três vezes o crescimento nacional. Agronegócio No fim do primeiro semestre, eram 1.263 empresas e produtores rurais em recuperação judicial, mais de dois terços deles microempresas ou empresas de pequeno porte. A cadeia da soja concentra o maior número de recuperações judiciais no campo, seguida pela pecuária de corte, com a cana-de-açúcar também entre os segmentos mais pressionados. A mudança de perfil é expressiva: em 2012, o setor representava apenas 1,3% dos casos; agora, lidera a estatística. A combinação de riscos climáticos, volatilidade de preços de commodities e insumos dolarizados comprime margens e amplia a exposição a choques. Comércio e indústria O agro foi seguido pelo comércio, que registrou alta de 22% nas recuperações judiciais em 12 meses, e pela indústria de transformação, com avanço de 9%. Grandes redes varejistas e grupos de alimentação recorreram ao instrumento em 2025 e 2026, revelando que nem mesmo marcas consolidadas escapam do aperto financeiro. Micro e pequenas empresas: o segmento mais vulnerável Entre o primeiro trimestre de 2023 e o segundo trimestre de 2026, o número de microempresas em recuperação judicial aumentou 133%, o de pequenas empresas cresceu 69%, e o de médias empresas subiu 31%. 8,4 milhões dos CNPJs negativados acumulam R$ 185,3 bilhões em débitos, e esses negócios, mais sensíveis à restrição de crédito, enfrentam dificuldades para recompor o fluxo de caixa. Causas estruturais por trás do recorde de recuperações judiciais O recorde de 2026 não se explica por um único fator. Quatro vetores atuam simultaneamente e alimentam o ciclo de crise. Juros elevados e crédito seletivo. O país convive com um estoque elevado de empresas submetidas ao regime recuperacional, em ambiente marcado por crédito mais seletivo, custo financeiro elevado e dificuldades de geração de caixa. Endividamento herdado do pós-pandemia. Diferentemente do pico histórico de 2016, que refletiu uma recessão puramente macroeconômica, o recorde atual atinge empresas que são operacionalmente viáveis, mas que foram estranguladas pela estrutura de capital. Alterações na legislação. A Nova Lei de Falências (Lei 14.112/2020) tornou o processo mais previsível e facilitado, o que estimula pedidos que antes seriam adiados. Pressão geopolítica. O cenário geopolítico global intensifica o aperto doméstico, com impactos severos sobre a cadeia de suprimentos e os custos de energia, especialmente com a alta do petróleo e a interrupção do transporte marítimo de insumos. Como funciona o processo de recuperação judicial: etapas e prazos O processo de recuperação judicial começa quando a empresa comprova à Justiça que atua regularmente há pelo menos dois anos e está passando por dificuldades financeiras; após o juiz aceitar o pedido, inicia-se um procedimento definido pela Lei nº 11.101/2005, dividido em etapas com prazos específicos. Etapa 1: petição inicial e deferimento O devedor protocola a petição inicial com os documentos do art. 51. Se a documentação estiver em ordem, o juiz defere o processamento, nomeia o administrador judicial e determina a publicação do edital. O deferimento do processamento não é a concessão da recuperação; ele apenas inicia o procedimento e ativa as proteções legais ao devedor. Etapa 2: stay period (suspensão de 180 dias) A empresa ganha até 180 dias de proteção contra cobranças e execuções, para negociar com os credores e preparar seu plano de recuperação. Esse período é crítico: a empresa precisa reorganizar o fluxo de caixa enquanto credores aguardam a proposta formal. Etapa 3: plano de recuperação Dentro de 60
Como avaliar riscos de fornecedores com critério
Saiba como avaliar riscos de fornecedores com dados, critérios e monitoramento contínuo para proteger contratos, operações e resultados financeiros reais.
Localização de veículos na recuperação de ativos

Entenda como a localização de veículos qualifica a pesquisa patrimonial, reduz incertezas e apoia estratégias de recuperação de ativos em casos jurídicos
Teste de integridade: como reduzir riscos
Entenda como o teste de integridade reduz riscos, qualifica relações com terceiros e fortalece decisões de compliance baseadas em evidências confiáveis.