Score de crédito e score analítico: qual a diferença?
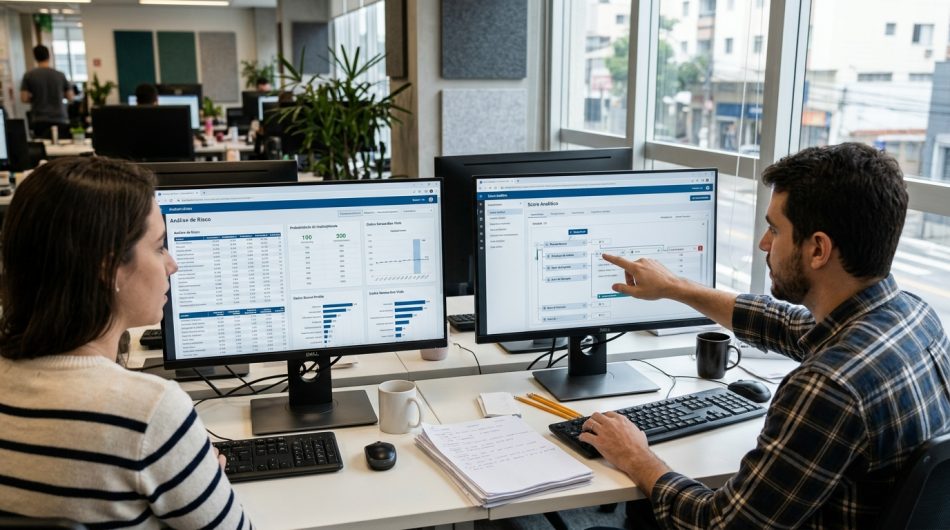
Resumo rápido: Score de crédito é calculado por birôs (Serasa, SPC, Boa Vista) e mede a chance de inadimplência de uma pessoa ou empresa com base no histórico financeiro. Score analítico é configurado pela própria empresa, com regras, pesos e indicadores definidos conforme a estratégia da operação. O score de crédito é genérico e igual para todos os credores; o score analítico é personalizado por caso, setor ou tipo de decisão. O Motor de Análise do SONAR, da LEME, permite criar scores analíticos sob medida, combinando mais de 200 bases de dados. Score de crédito e score analítico são dois tipos de pontuação usados na avaliação de risco, mas com origens, finalidades e níveis de personalização completamente diferentes. O score de crédito é uma nota padronizada, gerada por birôs como Serasa e SPC Brasil. Já o score analítico é construído internamente pela empresa, com critérios próprios e ajustados à realidade de cada operação. Neste artigo, você vai entender como cada score funciona, quando usar um ou outro e como montar um score analítico com tecnologia. Como funciona o score de crédito no Brasil O score de crédito é uma pontuação de 0 a 1.000 que indica a probabilidade de um consumidor ou empresa pagar suas contas em dia. Quanto maior o score, menor é o risco percebido por bancos e instituições financeiras na concessão de crédito. Esse score é calculado por bureaus como Serasa, Boa Vista e SPC Brasil com base no histórico de pagamentos, uso do limite de crédito, tempo de relacionamento e dados cadastrais. O modelo é estatístico: os birôs aplicam algoritmos sobre milhões de registros para gerar uma nota que vale para qualquer credor que consulte aquele CPF ou CNPJ. Na prática, o score não funciona como "aprovação automática" nem como uma sentença sobre a vida financeira. Ele é só um dos sinais usados por empresas para estimar risco, junto com renda, comprometimento do orçamento, histórico de relacionamento e políticas internas. As faixas mais comuns seguem este padrão: Faixa de pontuação Classificação Risco de inadimplência 0 a 300 Baixo Alto 301 a 700 Bom / Médio Moderado 701 a 1.000 Ótimo Baixo O que é o score analítico e por que ele vai além do score de crédito O score analítico é uma pontuação personalizada, criada pela própria empresa a partir de indicadores e regras definidos conforme seus objetivos. Diferente do score de crédito, que é genérico, o score analítico reflete a estratégia específica da operação: setor de atuação, perfil da carteira, tipo de risco avaliado e critérios internos de decisão. Diferente de um score de crédito tradicional, que foca em capacidade de pagamento, um score analítico pode avaliar múltiplas dimensões: situação cadastral, regularidade fiscal, histórico jurídico, conformidade regulatória, estrutura societária e transparência. Na prática, isso significa que duas empresas do mesmo setor podem atribuir pontuações completamente diferentes para o mesmo devedor, porque cada uma define seus próprios pesos. Um banco focado em agronegócio pode valorizar a regularidade fundiária; uma securitizadora pode priorizar vínculos societários e indícios de grupo econômico. Diferenças entre score de crédito e score analítico A principal diferença está em quem define as regras. No score de crédito, o birô define a metodologia e entrega a mesma nota para todos. No score analítico, a empresa é dona do modelo e ajusta cada variável conforme sua realidade. Critério Score de crédito Score analítico Quem calcula Birôs de crédito (Serasa, SPC, Boa Vista) A própria empresa, com apoio de tecnologia Base de dados Histórico financeiro do consumidor Múltiplas fontes (públicas, privadas, judiciais) Personalização Nenhuma: nota padronizada Total: regras, pesos e indicadores configuráveis Foco Probabilidade de inadimplência Qualquer tipo de risco (patrimonial, societário, compliance) Atualização Periódica, conforme dados dos birôs Sob demanda ou contínua Aplicação típica Concessão de crédito ao consumidor Recuperação de crédito, investigação, due diligence Ter acesso ao score é apenas o primeiro passo; o diferencial está em como utilizá-lo. A interpretação deve considerar o contexto: um score de 600 pode representar baixo risco em um setor com inadimplência média alta, mas risco moderado em um setor com histórico de boa adimplência. É exatamente por isso que o score analítico ganha relevância: ele contextualiza a decisão. Quando o score de crédito não é suficiente O score de crédito atende bem situações simples: aprovar ou negar um cartão, liberar um financiamento, definir um limite de crédito. Porém, quando a operação envolve investigação patrimonial, identificação de vínculos entre pessoas e empresas ou recuperação de créditos de alto valor, o score dos birôs não entrega a profundidade necessária. Cenários em que o score de crédito sozinho falha: Devedores com patrimônio oculto: o score pode estar zerado, mas o devedor possui bens em nome de terceiros. Grupos econômicos informais: empresas interligadas por sócios em comum não aparecem no score de crédito. Análise de risco setorial: operações de agro, construção civil ou energia exigem variáveis que birôs não capturam. Compliance e due diligence: verificar integridade de fornecedores vai muito além da nota de crédito. A recomendação é construir faixas de decisão calibradas para o seu mercado. Essas faixas devem ser validadas e ajustadas com dados reais da sua operação. O ideal é analisar retrospectivamente o comportamento de pagamento dos seus clientes e correlacioná-lo com o score que tinham no momento da concessão. Isso permite calibrar os pontos de corte para o perfil específico da sua carteira. Como criar um score analítico com o Motor de Análise do SONAR Com o Motor de Análise da LEME Forense, você define as regras, os pesos e os critérios, e recebe decisões claras, escaláveis e explicáveis. Esse módulo da plataforma SONAR permite que a empresa configure seu próprio modelo de score, sem depender de notas genéricas de terceiros. O processo funciona assim: Defina os indicadores: escolha quais variáveis compõem o score (processos judiciais, vínculos societários, bens imóveis, veículos, certidões negativas, dados cadastrais, entre outros). Atribua pesos: determine a relevância de cada indicador conforme a estratégia da operação. Uma variável como "quantidade de processos de execução" pode ter peso maior em recuperação de crédito;